הצגת רשומות עם תוויות בועה. הצג את כל הרשומות
הצגת רשומות עם תוויות בועה. הצג את כל הרשומות
יום שישי, 2 בפברואר 2018
יום שבת, 9 בדצמבר 2017
ביטחון הצרכנים בארה"ב בשיא - מה זה אומר
מדד ביטחון הצרכנים consumer confidence בשיא של 17 שנים (כן, מעל השיא של 2007)
להלן גרף של ביטחון הצרכנים בעבר מול ה S&P
הקו המקוקו באדום הוא תחילת מיתון
ניתן לראות בעבר שרמות כאלה בעבר היו אות אזהה למיתון ולירידות שערים (משמעותיות יותר או פחות) בבורסה האמריקאית

ואם נתכם את זה בטבלה מה זה אומר על התושאה העתידית זה יהיה די מדכא...

להלן גרף של ביטחון הצרכנים בעבר מול ה S&P
הקו המקוקו באדום הוא תחילת מיתון
ניתן לראות בעבר שרמות כאלה בעבר היו אות אזהה למיתון ולירידות שערים (משמעותיות יותר או פחות) בבורסה האמריקאית
ואם נתכם את זה בטבלה מה זה אומר על התושאה העתידית זה יהיה די מדכא...

יום שבת, 2 בדצמבר 2017
בועת הביטוקאין בבורסה בתל אביב
להלן קישור לכתבה בגלובס
הבהלה לזהב דיגיטלי: מניית משאבי טבע זינקה 650% בחודשיים
השלד הבורסאי של רועי סבג, הנושא הערת "עסק חי", הודיע באחרונה כי יעבור לפעילות של כריית מטבעות דיגיטליים – ותגובת המשקיעים לא איחרה לבוא ■ מחיר הביטקוין עלה היום לשיא של יותר מ-9,700 דולר
| ( | 778.9 |  | +5.41% | ) |
הולדינגס, שהמנכ"ל ובעל השליטה בה הוא רועי סבג, דיווחה בסוף השבוע האחרון לבורסה לני"ע בתל-אביב כי הדירקטוריון שלה החליט לשנות את שם החברה ל"בלוקצ'יין הולדינגס" (Blockchain Holdings). מניית משאבי טבע נהנתה מעלייה של 650% בחודשיים האחרונים, בעקבות החלטתה לשנות את תחום פעילותה מהשקעה במכרות זהב לתחום הלוהט של כרייתמטבעות דיגיטליים.
ההחלטה על שינוי שמה של משאבי טבע לבלוקצ'יין הולדינגס התקבלה בהתאם להודעה קודמת, שעליה דיווחנו ב"גלובס" לפני חודש, ובה ציין הדירקטוריון כי החליט "לבחון אפשרות לשינוי האסטרטגיה העסקית של החברה וכניסה לתחום פעילות חדש - תחום הבלוקצ'יין והמטבעות המוצפנים והמבוזרים - ובכלל זה, כרייה של מטבעות מבוזרים". משאבי טבע הוסיפה באותו דיווח, כי "תחום הפעילות החדש הנבחן על-ידיה הוא תחום חדשני ומתפתח בארץ ובעולם, שטרם הוסדר רגולטורית באופן מלא וממצה".

מניית משאבי טבע
מחיר הביטקוין יותר מ-9,700 דולר
המונח בלוקצ'יין מציין את הטכנולוגיה של מסד נתונים מבוזר, שעליה מבוססים המטבעות הדיגיטליים. מטבעות אלה, בהובלת ביטקוין ואת'ר, נהנים בשנה האחרונה מעליות מחיר מדהימות. הביטקוין, שהיום הגיע מחירו לשיא של יותר מ-9,700 דולר, נסחר לפני שנה בדיוק במחיר של כ-730 דולר - ובתוך 12 חודשים השלים עלייה של 1,200%. רק בחודש האחרון זינק ערכו של המטבע הדיגיטלי ביותר מ-60%.
משאבי טבע, שרק לפני כחודשיים נסחרה לפי שווי של כ-15 מיליון שקל, זינקה בעקבות הצטרפותה הצפויה לטרנד הלוהט של המטבעות הדיגיטליים לשווי של יותר מ-100 מיליון שקל. מדובר, צריך להזכיר, בחברה מפסידה ונטולת הכנסות, שלדוחותיה למחצית הראשונה של 2017 הוצמדה הערת "עסק חי" של רואי החשבון.
נכתב שם, כי "להערכת הנהלת החברה, לאור היעדר צפי להכנסות מפעילות עסקית אשר יופקו על-ידי החברה במהלך העסקים הרגיל, יתרות המזומנים המצויות בקופת החברה אינן מספקות לצורך המשך פעילותה השוטפת של החברה בעתיד הנראה לעין. יכולת החברה לפרוע את התחייבויותיה, והמשך פעילותה העסקית, מותנים במימוש תוכניות ההנהלה לגיוס מקורות כספיים. גורמים אלה, יחד עם גורמים נוספים, מעוררים ספקות משמעותיים בדבר המשך קיומה של החברה כעסק חי".
אלא שכעת נראה כי התמונה משתנה: לפני כשבועיים דיווחה משאבי טבע כי גייסה הון של 1.37 מיליון שקל משישה משקיעים חיצוניים, שאינם קשורים לבעל השליטה, באמצעות הקצאת 1.1 מיליון מניות, בהיקף של כ-15% מהון החברה. מחיר המניה בהנפקה הפרטית היה כ-1.25 שקלים, לעומת מחיר של כ-7.6 שקלים שבו נסחרה הבוקר - כך שמדובר בדיסקאונט של יותר מ-80% לעומת מחיר השוק הנוכחי שאליו נסקה המניה. סבג, בעל המניות העיקרי בחברה, מחזיק כיום בכ-54% מהמניות, והוא הנהנה העיקרי מהעלייה במחירן.
בהמשך לגיוס ההון דיווחה משאבי טבע, כי התקשרה עם בנקי ההשקעות הקנדיים GMP Securities Emerging Market Corp ו-PowerOne Capital Markets Limited, כדי שיאתרו עבורה השקעות בתחום הבלוקצ'יין. הבנקים יהיו זכאים לעמלה מהעסקות ולאופציות לתקופה של חמש שנים. מחיר האופציות נמצא "בתוך הכסף" (מחיר המימוש הוא 3 שקלים).
סבג הוא מהמייסדים ובעלי השליטה בחברת Goldmoney, הנסחרת בבורסת טורונטו שבקנדה, ומחזיקה, בין השאר, בחברה הקנדית ביטגולד (BitGold), הפועלת בתחום שירותי התשלומים וההשקעות בזהב. בתגובה לפניית "גלובס" אמר סבג, כי "הבנקים שהסכימו לעבוד עם משאבי טבע הם בנקי השקעות מובילים בקנדה. זוהי העסקה הראשונה שלהם בישראל, והיא סימן חיובי לאמון מצדם. גייסתי בעבר הון של יותר מ-100 מיליון דולר, וניהלתי יותר מ-50 מיליון דולר בפעילות של מיזוגים ורכישות עם שני הבנקים האלה בשלוש השנים האחרונות באמצעות חברת גולדמאני. אני מקווה ליצור ערך עבור המשקיעים בישראל באופן דומה".
לפני כחודשיים דיווחה סוכנות הידיעות "בלומברג" כי גולדמאני של סבג, שמאז 2014 מציעה ללקוחותיה שירות של החלפת ביטקוין במתכות יקרות, הודיעה באחרונה כי תציע ללקוחותיה שירות של "אחסון קר" למטבעות הדיגיטליים, בטכנולוגיה שנקראת "בלוקים קרים" (cold blocks). במסגרת שירותים אלה, מתבצעת חריטה של מפתחות ההצפנה של מחזיקי המטבעות הדיגיטליים על גבי זהב, ולאחר מכן המפתחות נשמרים בשלוש כספות נפרדות - אצל ספקית הכספות, אצל חברת ביטוח ואצל רואה חשבון.
בשיחה שקיים עם "בלומברג", הימר סבג כי חלק גדול מהחזקות הביטקוין והאת'ר של לקוחות גולדמאני, המסתכמים כיום בכ-2 מיליארד דולר, יעברו אל שירותי האחסון החדשים שהחברה מציעה. בטווח הארוך, לדבריו, הוא מאמין כי טריליוני דולרים יזרמו אל מגזר המטבעות הדיגיטליים ממשקיעים מוסדיים, שכיום אינם יכולים להשקיע בתחום בגלל היעדר רגולציה ובקרה חשבונאית.
"כשהתעשייה הזאת תהיה מוסדרת, מחירי המטבעות הדיגיטליים לא יעלו יותר כפי שהם עולים כיום", אמר סבג ל"בלומברג". "אם רוצים שהתעשייה הזאת תצמח, היא חייבת שיהיו לה סטנדרטים של ראיית חשבון וביטוח. אני נרגש מהאפשרות להזיז את התעשייה בכיוון הנכון".
משאבי טבע התחילה להיסחר בבורסה בתל-אביב ב-2010, לאחר שסבג רכש את השלד הבורסאי של חברת התוכנה סידב תמורת 5.5 מיליון שקל. ב-2011 דיווחה החברה, כי רכשה זכויות בשלושה מכרות זהב בארה"ב ובמרבץ ברזל בקנדה. הנכס העיקרי שלה היה מרבץ הברזל "סוני", ששוויו 7.5 מיליון דולר. החברה דיווחה כי סיכמה את ששת החודשים הראשונים של השנה עם הפסד של 98 אלף דולר, והיה לה תזרים מזומנים שלילי מפעילות שוטפת בסך 189 אלף דולר.
ציור המראה את כל הבועות שצפויות לפקוע
מבוסס על המאמר בקישור הבא
בשנת 2000 היתה לנו את בועת מניות הטכנולוגיה
בשנת 2007 היתה את בועת הנדל"ן בארה"ב
בשנת 2017 בחסות הרבית הנמוכה יש בועה מרובת נכסים !
הבועה השולית לדעתי היא בועת המטבעות הוירטואליים.
ישנם 180 מטבעות מוכרים על ידי ממשלות
ו 1072 !!! מטבעות וירטואליים.
שווי שוק המטבעות הוירטואליים עלה כמעט פי 50 (!!!) ב 4 השנים האחרונות !
ישנם אינדיקציות לבועדת נדלן. בין 2010 ל 2017 (7 שנים):
מחירי הנדלן בקנדה עלו פי 11 !!!
מחירי הדיור בארה"ב עלו ב 70%
מחירי הדירות בשבדיה עלו ב 43%
מחירי הדיור באוסטריה עלו ב 70%
5 מניות ה FANG עלו השנה ב 30%
שאר המניות עלו ב 5.5%
במונחי שווי שוק למכונית נמכרת, טסלה יקרה פי 47 מטויוטה, יותר מפי 100 ב BMW ופי 130 מ GM
כמות ההלוואות לרכבים עלו ב 70% מאז 2010
24% מההלוואות לרכב הם הלוואות סאב פריים (מה מהם יחזרו ?)
חוב החברות עלו ב 54% מאז 2010
והמרווחים בשפל...
כמעט 30% מהנכסים המנייתיים מושקעים בקרנות פאסיביות
או במילים אחרות, כל זה בתמונה אחת:

בשנת 2000 היתה לנו את בועת מניות הטכנולוגיה
בשנת 2007 היתה את בועת הנדל"ן בארה"ב
בשנת 2017 בחסות הרבית הנמוכה יש בועה מרובת נכסים !
הבועה השולית לדעתי היא בועת המטבעות הוירטואליים.
ישנם 180 מטבעות מוכרים על ידי ממשלות
ו 1072 !!! מטבעות וירטואליים.
שווי שוק המטבעות הוירטואליים עלה כמעט פי 50 (!!!) ב 4 השנים האחרונות !
ישנם אינדיקציות לבועדת נדלן. בין 2010 ל 2017 (7 שנים):
מחירי הנדלן בקנדה עלו פי 11 !!!
מחירי הדיור בארה"ב עלו ב 70%
מחירי הדירות בשבדיה עלו ב 43%
מחירי הדיור באוסטריה עלו ב 70%
5 מניות ה FANG עלו השנה ב 30%
שאר המניות עלו ב 5.5%
במונחי שווי שוק למכונית נמכרת, טסלה יקרה פי 47 מטויוטה, יותר מפי 100 ב BMW ופי 130 מ GM
כמות ההלוואות לרכבים עלו ב 70% מאז 2010
24% מההלוואות לרכב הם הלוואות סאב פריים (מה מהם יחזרו ?)
חוב החברות עלו ב 54% מאז 2010
והמרווחים בשפל...
כמעט 30% מהנכסים המנייתיים מושקעים בקרנות פאסיביות
או במילים אחרות, כל זה בתמונה אחת:
יום רביעי, 8 בנובמבר 2017
בועת הדוט קום בלבוש חדש
מדהים,
חברה זניחה בבורסה בונקובר בקנדה הטציאה הודעה שהיא שינתה את שמה

התגובה במניה היתה מדהימה:

וזו לא הדוגמא היחידה:
חברה אנגלית קטנה עלתה 173% ל 47 פני עקב שינוי שמה.
על פי FactSet יש 38 חברות שלאחרונה הוסיפו לשמם את המילים ביטקואין או בלוקצ'אין !!!
לסיום מצ"ב עוד גרף של חברה קנדית ששינתה את השם שלה.
אפשר לראות גם את העלייה במחיר וגם את העליה במחזורים.

חברה זניחה בבורסה בונקובר בקנדה הטציאה הודעה שהיא שינתה את שמה
התגובה במניה היתה מדהימה:
וזו לא הדוגמא היחידה:
חברה אנגלית קטנה עלתה 173% ל 47 פני עקב שינוי שמה.
על פי FactSet יש 38 חברות שלאחרונה הוסיפו לשמם את המילים ביטקואין או בלוקצ'אין !!!
לסיום מצ"ב עוד גרף של חברה קנדית ששינתה את השם שלה.
אפשר לראות גם את העלייה במחיר וגם את העליה במחזורים.
יום שישי, 20 באוקטובר 2017
ענקיות טכנולוגיה בסין מוכרות אג"ח מסוכנות כמו ב־2008
להלן קישור לכתבה המקורית
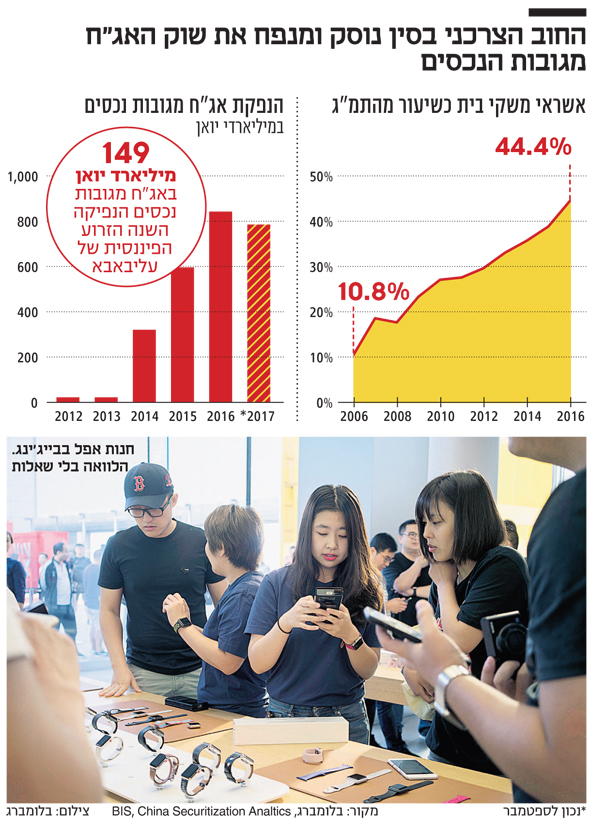
קמעונאיות מקוונות כמו JD.com ועליבאבא מציעות ללקוחות אשראי מהיר למימון הקניות. כדי לגייס כסף הן מנפיקות אג"ח שמגובות באותן הלוואות, בלי למסור למשקיעים מספיק מידע על כושר הפרעון של הלווים
22:1217.10.17
ענקיות הטכנולוגיה הסיניות מצאו אפיק הכנסה חדש — מתן אשראי צרכני והנפקת אג"ח שמגובות בהלוואות הללו. חברות כמו עליבאבא ו־JD.com ממנפות את בולמוס הצרכנות של הסינים הצעירים לא רק כדי למכור סמארטפונים וגאדג'טים למיניהם. הן גם מעניקות להם הלוואות למימון הקניות, ומוכרות את החובות למשקיעים בצורת אג"ח.
לפי הערכת חברת מחקר השווקים הסינית IResearch, היקף האשראי הצרכני בסין צפוי להגיע ל־41 טריליון יואן ב־2019, זאת בהשוואה ל־19 טריליון יואן ב־2015. היקף האשראי הצרכני ביחס לתמ"ג בסין צמח מ־10.8% ב־2006 ל־44.4% ב־2016.
בני דור המילניום, ילידי 1980 – 1999, הם היעד העיקרי להלוואות הצרכניות. כך למשל, מיוקי וואנג, סטודנטית משנגחאי, הצליחה לקבל הלוואה של 10,000 יואן לטיסה ללונדון בתוך שניות. אנט פייננשל, חברת פיננסים שבבעלות מנכ"ל ומייסד עליבאבא ג'ק מא, קבעה לה ריבית שנתית של 14.4% באמצעות אפליקציית ההלוואות שהיא מפעילה — ג'יאביי. שמה של האפליקציה ניתן גם לאחת מסדרות האג"ח מגובות נכסים שמוכרת אנט פייננשל. היקף האג"ח מסוג זה שמוכרת החברה נאמד ב־149 מיליארד יואן מתחילת השנה. לשם השוואה, בכל 2016 הנפיקה אנט פייננשל אג"ח מגובות נכסים בהיקף של פחות מ־60 מיליארד יואן. הקמעונאית המקוונת JD.com מכרה אג"ח מגובות נכסים בהיקף 9.5 מיליארד יואן מתחילת השנה בשעה שבאידו, מפעילת מנוע החיפוש הגדול בסין, הנפיקה אג"ח כאלו ב־1.3 מיליארד יואן.
"יש שאלות רבות שעולות בעקבות הצמיחה המהירה בשוק האג"ח מגובות נכסים בסין, אמר לבלומברג ג'רום צ'נג, סגן נשיא בכיר במודי'ס הונג קונג. "מה הקריטריון לפיו הגופים המלווים מחליטים אם להעניק את ההלוואות? אין הן אוספות את המידע על הלווים?", הוא הסביר. חברות פיננסים מוכרות אג"ח מגובות נכסים כדי לפזר את הסיכון בין משקיעים. בנוסף הן משמשות חברות לגייס כספים ממשקיעים מוסדיים.
אחרי המשבר הפיננסי של 2008 משכו אג"ח מסוג זה תשומת לב רבה, שכן הן היו הצינור דרכו התגלגל המשבר בשוק הדיור האמריקאי אל תוך המערכת הפיננסית. עם זאת, מאז 2012 החלה סין לאשר מחדש מכירת אג"ח מגובות נכסים.
יאן הונג, פרופסור ב"מכון לפיננסים מתקדמים" בשגנחאי, סבור שהמידע שחושפות כיום החברות המנפיקות אג"ח מגובות נכסים אינו מספק. "הרגולטורים צריכים להגביה את הרף בכל הנוגע לדרישות חשיפת המידע. יכול להיות שבלתי אפשרי למסור את הפרטים של כל אחת מההלוואות שכלולות באג"ח, אבל המנפיקות והחתמים חייבים לפחות לפרסם נתונים בסיסיים על צבר ההלוואות".
יום רביעי, 4 באוקטובר 2017
בועת חוב באוסטרליה ניו זילנד וקנדה
תוצר הלוואי העיקרי של רבית
נמוכה הוא יצירת בועות.
אחוז החובות מההכנסה בקנדה, אוסטרליה וניו זילנד בהשוואה של אותו נתון
מארצות הברית ב 2007 (ערב המשבר) נראה לי מפחיד...

יום חמישי, 28 בספטמבר 2017
ממזרח תיפתח הרעה
מי שקורא את מה שאני כותב הרבה זמן יודע שלהערכתי מחד השוק במגמה
חיובית ומאידך הוא מנופח.
אחד הדברים שיכולים, לדעתי, לגרום לפיצוץ בבועה זה פיצוץ פיצוץ בועת
החובות הסינית.
לפני יותר משבוע קיבלנו אזהרה ראשונה מ S&P שלראשונה מאז 1999 חתכה
את דרוג האשראי של סין.
להלן קישור:
צירפתי גרף להסברת מימדי הבעיה.
ניתן לראות בבירור את חוסר הפרופורציה בין הגידול בתוצר הסיני לחובות
הסינים.
בניגוד ליוון, פורטוגל ועוד, קיטון בגידול התוצר הסיני או בעיית
פירעון חובות עשויה להשליך על כל העולם !
שווה לעקוב אחרי סין כי היא עשויה להצביע על התפוצצות הבועה.
יש סיכוי לא קטן שהאיום יבוא ממזרח...

יום רביעי, 31 במאי 2017
4 הבועות הגדולות בהיסטוריה
מצ"ב גרף של 4 הבועות הגדולות בהיסטוריה.
הראשונה משמאל משמאל למעלה והגדולה מכולם (לדעתי) היא בועת הטוליפים בהולנד שם טוליפ (פרח) עלה יותר מבית (WTF)
למעלה מימין מניית הים המערבי ששיקפה את הציפיות האמפירליסטיות מגילוי אמריקה החדשה.
למטה משמאל זו בועת המניות המפורסמת של 1929
ולמטה מימין זה שוק המניות היפני

הראשונה משמאל משמאל למעלה והגדולה מכולם (לדעתי) היא בועת הטוליפים בהולנד שם טוליפ (פרח) עלה יותר מבית (WTF)
למעלה מימין מניית הים המערבי ששיקפה את הציפיות האמפירליסטיות מגילוי אמריקה החדשה.
למטה משמאל זו בועת המניות המפורסמת של 1929
ולמטה מימין זה שוק המניות היפני
יום שלישי, 11 באוקטובר 2016

יום חמישי, 18 באוגוסט 2016
ימי פומפיי האחרונים
להלן קישור לכתבה המקורית
 |  סגור חלון |
 | |
ימי פומפיי האחרוניםהתנהלות שוק ההון כיום שקולה למסיבת טבע המונית למרגלות הר געש פעיל, ויותר מדי משקיעים מחפשים "לעשות קופה" זה נחמד ויש מה לספר לחברים - אבל אם הר הגעש יתפרץ, לא יישאר אף אחד שיוכל לספרלירון זיידין28/7/16
"כזה הוא הווזוב! ודברים מעין אלה מתרחשים בו מדי שנה. אך כל ההתפרצויות שאירעו מאז, גם אם נצרף את כולן יחדיו, הן כאין וכאפס בהשוואה למה שאירע בתקופה שאנו עוסקים בה. יום נהפך ללילה, אור נהפך לחושך. כמות בל תתואר של אבק ואפר נפלטה מתוך ההר, הציפה את היבשה, את הים והאוויר, וקברה תחתיה שתי ערים שלמות - את הרקולנאום ופומפיי, בזמן שתושביהן ישבו באמפיתיאטרון". זהו הציטוט הפותח את ספרו של אדוארד ליטון "ימי פומפיי האחרונים", המתאר את התפרצות הר הגעש וזוב, בשנת 79 לספירה, אשר מחקה את העיר פומפיי על כל יושביה.הספר, המבוסס על ממצאים ארכיאולוגיים שנתגלו בסמוך לעיר נאפולי, מבקש לתאר את חיי תושבי העיר פומפיי בימיהם האחרונים שלפני התפרצות הר הגעש, בעודם חיים להם את חייהם בשלווה, בשאננות וללא כל דאגה, בבחינת היום היה טוב ויהיה גם מחר, בעוד שבסמוך אליהם נמצא הר געש שעלול להתפרץ בכל רגע. מאז שיצא הספר בשנת 1834, המונח ימי פומפיי האחרונים מתאר את החגיגות שמתרחשות ממש לפני קרות האסון.
שוק ההון כפומפיי כשהתיישבתי לכתוב את הטור השבוע התכוונתי להעלות רעיונות השקעה ברחבי העולם. שיחת טלפון שקיבלתי שינתה את דעתי. בצד השני של הקו, שאל אותי חבר קרוב היכן הוא יכול להשקיע את כספו בשנה הקרובה, כך שהוא ישיא תשואה של כ-10% בשנה, "ככה בקטנה" זרק, שכן הוא ואשתו מחפשים לקנות דירה, וגם יש כבר ילדה. אני חייב להודות שהופתעתי, אבל אז הוא אמר ש"שמע מחברים", שכל מי שמחובר למחשב והוא בעל היגיון בריא ושכל ישר, יכול להשיא בקלות תשואה כזו בשנה. לבסוף, ציין, כמובן, כי הוא צריך שהכסף יהיה נזיל, אם סוף סוף ימצאו כבר דירה. ואולם, הכי חשוב, הוא הדגיש ואמר, זה לא להפסיד כלל, ולשם כך הוא אפילו יהיה מוכן להתפשר ולחפש השקעות סולידיות, המשיאות תשואה של 5% בלבד בשנה. שיחת הטלפון הזו הבהירה לי עד כמה המצב בשוק ההון עגום ואף מסוכן. אם הלקוחות מצפים למינימום 5% תשואה, הרי שמנהלי ההשקעות צריכים לחפש דרך להשיא 5% תשואה. במצב השוק הנוכחי לא ניתן להשיא תשואה של 5% בשנה, ובוודאי לא כאשר מגדירים מראש שההשקעות הן לשנה בלבד, ולא לתקופה ארוכה יותר. עם כל הכבוד, מי שטוען אחרת הוא לא פחות משרלטן. החיפוש אחר תשואות בכל מחיר, יחד עם סביבת הריבית הנמוכה, הם שני גורמים המובילים לביצוע של השקעות בסיכון גבוה. תשואה בכל מחיר? המרדף אחר תשואה מהירה בכל מחיר מוביל לכך שהשקעות רבות מתבצעות בלי בדיקה מקיפה ומספקת. דומה כי די בכך שהתשואה המוצעת גבוהה כדי להשקיע במוצר. רק לאחרונה, גישה זו באה לידי ביטוי בפרשת חברת אורבנקורפ הקנדית. באותו מקרה, ביקשה החברה הקנדית להנפיק איגרות חוב בישראל, והציעה תשואה מעט יותר גבוהה ממה שהיה נהוג בשוק. כפי שאתם יכולים לנחש, הביקוש לאג"ח נסק לגבהים. הצרה היא - וזהו החטא הקדמון - שהתשואה הגבוהה גרמה לכך שהמשקיעים לא בחנו באופן מעמיק את המנפיק, ולאחר כ-4 חודשים הגיעו ההפסדים. המצער בפרשת אורבנקורפ הוא שמספיק היה לקרוא קצת על החברה בעיתונות הקנדית, כדי להבין שתשואה גבוהה לא מגיעה נטולת סיכון גבוה. הבעיה העיקרית בתחום של נכסי סיכון היא שיש הרבה כסף פנוי, ומעט נכסים ראויים להשקעה. אפשר להמשיל את המצב להרבה זאבים אשר נלחמים על מעט אנטילופות. מצב זה מייצר עודף ביקוש, המוביל לניפוח של מחירים. המצב בא לידי ביטוי ביתר שאת בתחום ההשקעות בחוב של חברות בקשיים - Distressed Debt. בתחום זה קיימות קרנות השקעה שמטרתן להשקיע באיגרות חוב של חברות הנמצאות בקשיים, כך שאיגרות החוב מציעות תשואה גבוהה מאוד (לרוב מעל 10%), ומנגד הסיכון בפרופיל השקעה זה גבוה יחסית. כיום, הקרנות הללו מנהלות למעלה מ-160 מיליארד דולר, אך הבעיה היא שסך האשראי הסחיר של כל החברות במצוקה, שבהן ניתן להשקיע, עומד על פחות מ-140 מיליארד דולר. המצב הזה יוצר עודף ביקוש, וממש כמו בתחום הנדל"ן, כשיש 16 זוגות שרוצים לקנות דירה, אבל רק 13 דירות פנויות, המחיר יעלה, כי אף זוג לא ירצה להיות זה שנשאר בלי דירה. לא העכבר אלא החור גנב משפט מפורסם מהתלמוד אומר שאם יש חור בקיר, אל תאשים את העכבר שנכנס, כי החור אשם. בשנים האחרונות מאשימים משקיעים וכלכלנים רבים את הבנקים המרכזיים שהריבית הנמוכה היא "החור שבקיר", המנפח את הבועות ומווסת את ההשקעות בצורה מעוותת שמגדילה סיכון. אולם האם הבנקים המרכזיים אשמים בניסיון שלהם להאיץ את הכלכלה באמצעות ריבית נמוכה? ומי בדיוק מכריח את המשקיעים ללכת ולחפש הרפתקאות בנכסים מסוכנים? החור במקרה שלנו זו לא הריבית הנמוכה, זו תאוות הבצע, והיא תמיד הייתה בשוק ההשקעות, וככל הנראה לעולם תהיה. ההונאה של ברנרד מיידוף לא התחילה בזמן שהריביות היו נמוכות, נהפוך הוא. כשמיידוף הקים את הקרן שלו הריבית בשוק הייתה מעל 5%. האם גם בבועה של מיידוף אשמים הבנקים המרכזיים? מי שמשקיע בנכסים מסוכנים שבהם הוא יכול להפסיד את כספו הוא זה שמנפח את הבועה, ולא הבנקים המרכזיים. רבות נכתב בטור זה על כך שצריך להתאים את אופק ההשקעה לסביבה הכלכלית הקיימת, אחרת הסיכונים יעלו על התועלות. בינואר נכתב בטור זה על הסיכונים באיגרות החוב הפיננסיות מסוג קוקו, ומאז הן איבדו כ-10% מערכן. האם הייתה פה משום נבואה? ממש לא. הנבואה חדלה עם חורבן בית שני. יש פה עבודה סיזיפית והימנעות מסיכון. הכי פשוט לטוס ללאס וגאס ולשים ברולטה הכול על האדום, יש סיכוי של כמעט 50% להרוויח, וסיכוי של קצת יותר מ-50% להפסיד. אבל צריך לדעת שאותו ההיגיון פועל גם בשוק ההון. כאשר משקיעים בנכסים המשיאים תשואה גבוהה מהרגיל, צריך לבחון את הסיכונים ולא רק את התשואה העודפת. זהירות לא תוביל להפסדים ישנם לא מעט סיכונים בתקופה הקרובה לשווקים, ולכן כאשר משקיעים, בעיקר באיגרות חוב, הבדיקה העיקרית צריכה להיות שהמנפיק אכן מסוגל לפרוע את מלוא החוב שהונפק. אם כן - האירועים הצפויים עלולים לייצר סטיית תקן גבוהה, אך לא לייצר הפסד קבוע לתיק ההשקעות במידה שלא נרתעים מהתנודתיות. רק בשבוע החולף פורסם בעיתון הצרפתי לה מונד, כי רשות ניירות ערך הצרפתית פשטה על משרדיה של חברת החשמל הצרפתית EDF. החשדות, כפי שהתפרסמו, הן שהחברה הונתה את משקיעיה, והחל משנת 2013 הציגה בדוחותיה הכספיים נתונים לא מדויקים. כאשר רשות ניירות ערך פושטת על משרדים של חברה, זה לרוב מגיע לאחר חקירה ממושכת, באמצעים גלויים וסמויים, לאחר קבלת צו מבית משפט. עדיין לא ידוע לאן תתפתח החקירה - אבל האם בסביבת תשואות שאינה מפצה - הסיכון באמת שווה את החשיפה לחברה? הר וזוב לפני התפרצות בשנה החולפת אני נתקל ביותר מדי משקיעים שלא מחפשים להשקיע בחברות או לרכוש איגרות חוב כדי להשיא תשואה שוטפת - אלא מחפשים לעשות קופה. חלקם מחפשים לקנות כדי למכור למישהו אחר במחיר גבוה יותר. ומה יקרה כשנגיע לקונה האחרון? מי יקנה אז? מה יקרה כשהמוזיקה תיפסק במשחק הכיסאות המוזיקליים? בתקופה הקרובה יש לא מעט סיכונים בפתח, ובהם: ההפיכה הכושלת נגד ארדואן בטורקיה עלולה להוביל לכך שארדואן ימכור נפט של דאעש דרך טורקיה. המהלך עלול להוביל לירידה נוספת במחיר הנפט מה שיוביל לקשיים מהותיים בכל ענף הסחורות. בחודש אוקטובר תתקיים באיטליה הצבעה על שינוי החוקה שמטרתה העברת יותר סמכויות לממשלה. המתנגדים לשינוי בחוקה קוראים בגלוי תיגר על ממשלתו של מתאו רנזי. לזה ניתן להוסיף את הבחירות בארה"ב ב-8 בנובמבר, ועוד דוגמאות רבות נוספות. בשלושים השנים שקדמו למשבר של 1929, שוק המניות האמריקאי עלה פי שמונה לערך. בשלושים השנים האחרונות, שוק המניות האמריקאי עלה פי 25. כשהסיכונים נמצאים מעבר לפינה, והם לא באים לידי ביטוי בהתייחסות של המשקיעים לשוק, כדאי לוודא שאנחנו לא נמצאים בקרבת הר הגעש כשהוא יתפרץ. | |
יום שבת, 9 באפריל 2016
מה אומרים לנו מדדי הבנקים ?
להלן קישור למאמר המקורי שכתבתי


מה אומרים לנו מדדי הבנקים ?
לפני כחודשיים, בעיצומם של אחד מימי הירידות החדות בשווקים היתה הכתבה הבאה בכלכליסט:
מאז, מחיר הנפט עלה והשווקים ובעיקר האמריקאים תיקנו משמעותית.
עניין אותי לבדוק מה קרה מאז למניית דויטשה בנק/
הופתעתי לראות שהמניה נמצאת באותו שפל שהיתה באותו חודש פבואר:
בדקתי מה קורה בבנק אירופי גדול אחר (הפעם גרף של שנה) - קרדיט סוויס ומסתבר שגם הוא הוא חזר לשפל של לפני חודשיים:
כאן הבנתי שהעסק לא מקרי וניסיתי לראות מה קרה במדדי הבנקים האירופי (בכחול), האמריקאי (באדום) בהשוואה ל S&P500 (בשחור) ב 3 החודשים האחרונים.
הסתבר שלמרות ההתאוששות המרשימה של ה S&P500 מדדי הבנקים הן האמריקאי והן האירופי - לא כל כך התאוששו.
כאשר הרחבתי את הפריזמה לתקופה של שנה גיליתי שהנתקות בין מדדי הבנקים ל S&P500 היא לא מגמה חדשה כלל:
והבעיה של הגרף הזה שהוא קצת הזכיר לי נשכחות. להלן הגרף המשוואה בין מדד ה S&P500 לבין מדד הפיננסים בשנת 2007 (שקדמה ל 2008 הנודעה):
למעשה, למעט המקרה של 2007 אני לא זוכר סתירה כל כך מהותית בין מה שאומר מדד ה S&P500 (מגמת דשדוש ב 2 המקרים) לבין מה /אומרים מדדי הפיננסים (חשש למשבר).
ועכשיו אני חוזר לכותרת: מה אומרים לנו מדדי הבנקים ?
אפשרות אחת היא שהם אומרים שרווחיותם נפגעת מאוד מהרבית האפסית / שלילית והיות שטוענים שהדבר צפוי להימשך זמן רב - זה יגרום לירידה ברווחיהם לאורך זמן מה שבא לידי ביטוי בביצועי המניות.
אפשרות שניה היא שמאזני הבנקים בעיתיים (ולא חסרות בעיות םוטנציאליות מכיוון הסחורות / סין / אירופה) ושבדומה ל 2007 - מדדי הבנקים מאותתים משהוא שהשוק עוד לא מבין.
יום ראשון, 3 בינואר 2016

מכפיל המכירות של 50 השנה האחרונות
אני לא בטוח שזה אומר משהוא אבל זה מכפיל המכירות של 50 השנה האחרונות:


גרף מעניין על הבורסה מול הכסף החכם
אסטרטגיית הכסף החכם
מחסירה את החצי שעה הראשונה של המסחר הנחשבת אמוציונלית ומוסיפה את הכסף החכם שהוא של השעה האחרונה.

מחסירה את החצי שעה הראשונה של המסחר הנחשבת אמוציונלית ומוסיפה את הכסף החכם שהוא של השעה האחרונה.
יום ראשון, 13 בדצמבר 2015
יום שבת, 5 ביולי 2014
יו"ר רשות ני"ע מזהיר מרמות המחירים הגבוהות בבורסה
להלן קישור למאמר המקורי
יו"ר רשות ני"ע מזהיר מרמות המחירים הגבוהות בבורסהיו"ר רשות ני"ע, פרופ' שמואל האוזר, הביע היום חשש מפני היפוך מגמה בשווקים וירידות שערים, והתריע כי "עליית ריבית תהיה מאוד כואבת לכולנו"ליטל איסטמטי1/7/14
"סביבת הריבית, המחירים הגבוהים והתשואות הנמוכות מייצגים סיכון גדול למשקיעים, ומעלים חשש שאנחנו בתקופה של האטה כלכלית - וכי שוק דובי ממשמש ובא". כך התריע היום (ג') יו"ר רשות ני"ע, פרופ' שמואל האוזר, בוועידת "פסגת ת"א 100" של פסגות וכלכליסט.
"החשש הוא שעליית ריבית, שתבוא במוקדם או במאוחר, תביא להפסדים גבוהים לכלל המשקיעים הפרטיים והמוסדיים, והיא תהיה מאוד כואבת לכולנו", הסביר. בנאומו ביקש האוזר להזהיר את ציבור המשקיעים מפני ההשלכות של המחירים הגבוהים בשווקים. "החיבור של המחירים הגבוהים בשוק המניות ובשוק האג"ח אינו בשורה טובה לשוק, והוא מחייב זהירות בהשקעות שלנו. ירידות שערים עלולות לגרום לחוסכים הפסדים משמעותיים, הסיכון יגדל וחברות תצטרכנה להתמודד עם קשיים שיתעוררו בגיוס הון. אלה ישפיעו לרעה גם על המשק הכלכלי ויוכלו לגרום להאטה כלכלית נוספת". לגישתו, מגמת השוק השורי בתקופה האחרונה נובעת, בין היתר, מכך ש"מספר הסדרי החוב פחת, שערי הבורסה בשיאם, מדד הפחד נמוך מאי-פעם ואמון הציבור במגמת עלייה". את חששו מפני היפוך מגמה בשווקים וירידות שערים הצדיק באמצעות אינדיקציות משוק המניות: "מכפיל הרווח של מדד ת"א 25 משקף סיכון דומה לתקופה של טרום המשברים ב-2008 וב-2000. נראה שבהשוואה לשנתיים האחרונות, הסיכונים בשוק ההון גדולים". אלא שיו"ר הרשות מוטרד, כאמור, לא פחות מהסיכונים בשוק האג"ח, שאותם הגדיר כגדולים, ומגל הנפקות אג"ח שאינן מגובות בביטחונות: "חלק מההנפקות שבוצעו באחרונה היו ללא ביטחונות, בתשואה של כ-5%, שהיא ככל הנראה נמוכה ביחס לסיכון. הנפקות של אג"ח בדירוג נמוך, אם בכלל, עם התניות פיננסיות חלשות ותשואות נמוכות, מעלות את השאלה האם הן מייצגות את הסיכון הראוי. בדומה למניות, היקף הנכסים בידי גופים מוסדיים, שמחפשים השקעות, מגדיל את התיאבון לסיכון בסביבת ריבית נמוכה, ומגביר את החשש שמחירי האג"ח בישראל גבוהים מדי". "אין ארוחות חינם" לבסוף התייחס יו"ר הרשות גם לסיכון הגבוה למשקיעים, הנובע מסביבת הריביות הנמוכה, שמגבירה התיאבון לסיכון של אלו המחפשים תשואה. "מטרידה אותי התופעה של גופים, שמנצלים את התיאבון לסיכון שמייצרת סביבת הריבית הנמוכה, כדי להציע לציבור השקעות עם תשואות קבועות", אמר כשברקע פרשת קרן אור, שהבטיחה למשקיעיה תשואה שנתית דו-ספרתית, אך בפברואר האחרון התברר כי חלק לא מבוטל מכספי הציבור שגייסה ירדו לכאורה לטמיון. האוזר חזר והזהיר את הציבור, כי "אין ארוחות חינם", והצהיר כי הרשות תגביר את האכיפה על גופים כאלה. |
יום שישי, 7 במרץ 2014
הפצצה האירופית מתקתקת והיא לא נמצאת באוקראינה
להלן קישור לכתבה המקורית
הפצצה האירופית מתקתקת והיא לא נמצאת באוקראינה
מערכת הבנקאות באירופה נמצאת במצב נפיץ, כך מתריעים ל"כלכליסט"
בכירי המומחים. המאזנים של הבנקים עמוסים בחובות מסוכנים, הם
חשופים לשווקים קורסים, ואף אחד לא יודע מה הם מחביאים באמצעות
נגזרים. זה עלול להיגמר בתגובת שרשרת הרסנית
איתי להט, ברלין
11:40 ,06.03.14
21 תגובות
"אני מאוד חושש שאנחנו ניצבים בפני משבר חדש", אומר פרופ' ארתורו בריס. "לפי
העדויות שיש לנו, הבנקים חזרו לסורם ועושים שימוש בדיוק באותם מכשירים פיננסיים
שהובילו למשבר הקודם, רק בסדר גודל נרחב יותר ובמורכבות שלא חלמו עליה ב־
."2007
בריס, מרצה בבית הספר לעסקים היוקרתי IMD בשוויץ, הוא מחוקרי הבנקאות
המובילים בעולם. כמו מומחים נוספים שאיתם דיברנו, גם הוא מזהיר שמשהו רקוב
במערכת הבנקאות האירופית. זה עשוי להפתיע. בבנקים האירופיים לא דבקה התדמית
המפוקפקת שדבקה בבנקאי וול סטריט, שגרמו למשבר הגלובלי ב־2008. הבנקאים
האירופיים, להבדיל מעמיתיהם מעבר לאוקיינוס, שמרו על תדמית מאופקת, אחראית,
מנומסת ופחות אגרסיבית.
אבל מתחת לשטיח של הבנקים האירופיים מסתתרת פצצת זמן מתקתקת, שמורכבת
משילוב מסוכן של הלוואות עתק למדינות החלשות ביותר ביבשת, חשיפה אדירה
לשווקים המתפתחים ושימוש חסר רסן בהנדסה פיננסית. ועכשיו, כשאירופה חוגגת
צמיחה של %0.4 כאילו מדובר בהישג חסר תקדים, כשהבנק האירופי המרכזי מתחיל
בבדק בית, וכשהשווקים המתעוררים מתנדנדים כמו יפני שיצא מבר קריוקי, החששות
מתחילים לצוץ. מערכת הבנקאות באירופה היא אולי מנומסת יותר מאחותה האמריקאית,
אבל כפי שהמומחים מסבירים, מצבה גרוע אף יותר.
בתרחיש הסביר, הם מזהירים, הבנקים האירופיים יגררו את היבשת לשנים של שיתוק
כלכלי. בתרחיש הגרוע, זה ייגמר בהתרסקות. "יש לנו פה באירופה בעיה אקוטית",
מכריז בשיחה עם "כלכליסט" היינר פלסבק (Flassbec), מי שהיה הכלכלן הראשי של
הוועדה למסחר ופיתוח של האו"ם ונחשב לאחד הכלכלנים המבריקים ביבשת, כמו גם
אחד הביקורתיים שבהם. "האם לבנקים יש עתודות הון שיאפשרו להם לצלוח משבר?
אני חושב שלא. אני משוכנע שאם הבנקים האירופיים לא יעשו שינוי של ממש, נראה
תגובת שרשרת שמתרחשת כתוצאה מחדלות פירעון בשווקים מתעוררים, או מחדלות
פירעון באירופה, או משתיהן יחד, וזה מבלי להזכיר בכלל את החשיפה שלהם לשוק
הנגזרים".
השבוע החששות האלה קיבלו חיזוק ממזרח. הפחד מהתלקחות בקרים, כמו גם מצבה
הפיננסי של אוקראינה שנמצאת על סף חדלות פירעון, היכו בבנקים האירופיים בעוצמה.
מדד יורוסטוקס 600 לבנקים אירופיים השתולל, כשהוא מאבד ואז מחזיר לערכו 28
מיליארד יורו ביומיים. בנקים שחשופים לאוקראינה, כמו Raiffeisen האוסטרי, סוסייטה
ג'נרל הצרפתי וקומרצבנק הגרמני, רשמו תנודות חריפות במיוחד. זו היתה עדות נוספת
לביטחון המשקיעים הרעוע, המחשה לחששם מהיום שבו יתחיל אפקט השרשרת שעליו
מדבר פלסבק, ויפיל בזו אחר זו את אבני הדומינו במערכת הבנקאות האירופית.
העדר דוהר לתהום
הנה אחד המרכיבים ההכרחיים לסיכון מערכתי: התנהגות עדרית. "האיחוד האירופי",
מסביר פלסבק, "הוביל גם לאיחוד מוניטרי, שיצר לא רק מערכת מורכבת של תלות
הדדית שמאיימת להטביע את האיחוד כולו, אלא גם תרבות משותפת בקרב מוסדות
פיננסיים מובילים". פלסבק מדבר לא רק על האופן שבו הבנקים האירופיים העמיסו כאיש
אחד על המאזנים שלהם מאות מיליארדי יורו של אג"ח ממשלתיות רעילות (ועל כך
בהמשך), אלא גם על האופן שבו בנקים ותאגידי ענק אירופיים הזרימו כספים עצומים
לשווקים המתעוררים. "בעשור האחרון זה עבד נהדר", אומר פלסבק, "אבל מסוף השנה
שעברה השווקים המתעוררים החלו להתנדנד, מטבעות קרסו, ריביות החלו לטפס
והנתונים מאקרו־כלכליים החלו לצנוח. וזה כבר לא נראה כמו רעיון כל כך מוצלח".
בכמה כסף מדובר? יותר מ־3 טריליון דולר. לפי ההערכות, בנקים בריטיים מחזיקים
בחשיפה של חצי טריליון דולר לשווקים באסיה, בנקים ספרדיים ב־475 מיליארד דולר
לאמריקה הלטינית, ובנקים צרפתיים ואיטלקיים הלוו 200 מיליארד דולר לכלכלות
מתפתחות באירופה (למשל, טורקיה). "צריך להבין", אומר פלסבק, "שאם, למשל, בנק
כמו סטנדרד צ'רטרד משיג %90 מהרווחים שלו מהשקעה בשווקים מתעוררים, הוא
חשוף לסיכון בלתי רגיל. והוא כמובן רק דוגמה אחת. ועכשיו, כשאת השווקים המתעוררים
פוקדת טלטלה, רווחי הבנקים נמצאים בסכנה ממשית. כולנו יודעים מה מתרחש בכלכלה
הגלובלית כשבנק אחד גדול נופל - הוא גורר את כל השאר, ובמיוחד באירופה, עם קשרי
הגומלין המורכבים שלה".
איך קרה שהיבשת הישנה חשופה כל כך לשווקים המתעוררים? הסיבה, מסביר פלסבק,
היא הצמיחה האפסית באירופה, ששלחה את הבנקים אל מעבר לים. "הבנקים
האירופיים השקיעו בשווקים המתפתחים פי ארבעה משהשקיעו בנקים אמריקאיים. %12
מנכסי הבנקים באירופה מושקעים בשווקים מתעוררים וכרבע מההכנסות שלהם מגיעות
משם. תוסיף לזה %4.3 מנכסי הבנקים שמושקעים בעסקאות סיבוביות באג"ח
ממשלתיות אירופיות, וזה מביא אותם למצב שביר של ממש".
"אלה לא ימים טובים להיות בנקאי בשום מקום, אבל מהרבה בחינות, באירופה זה יהיה
קשה יותר אם תרחישים מסוימים יתגשמו", מסכים סשה סטפן, פרופסור במוסד
הברלינאי היוקרתי ESMT (בית הספר האירופי למינהל וטכנולוגיה). "בוא ניקח את
HSBC כדוגמה", הוא אומר, "זה בנק שצלח את המשבר הפיננסי האחרון בצורה יחסית
טובה, בעיקר בזכות החשיפה העצומה לשווקים מתעוררים, שסיפקו לו תזרים מזומנים
נאה. אבל עכשיו המצב עלול להתהפך. אנחנו כבר רואים את זה: הבנק לא עמד בציפיות
האנליסטים ל-2013, וניצב השנה בפני פיטורים המוניים (של 14 אלף משרות - א"ל)".
"אבל HSBC לא לבד. הבנקים הספרדיים, שגם ככה נמצאים בלחץ נורא, מושקעים
בסכומי עתק בדרום אמריקה, ואנחנו רואים מה קורה בחלקים נרחבים של היבשת.
ונצואלה בקרשים, ארגנטינה על סף חדלות פירעון, ברזיל מגמגמת וזה בהחלט מאיים על
מצב הבנקים בספרד ובפורטוגל. השווקים המתעוררים הם חלק מהותי ממאזני הבנקים
באירופה, והחשש הוא מפני הפסדים מאוד גבוהים בטווח הקצר, מה שיכול לערער
לחלוטין את יציבותם של לא מעט בנקים, ואז להפוך למשבר מערכתי עמוק".
זומבים בלולאת האבדון
השווקים המתפתחים הם רק הנדבך האחרון בניתוח של פרופ' סטפן. חלק אחר, ומטריד
לא פחות, מפורט בדו"ח חריף על מצב הבנקים באירופה, שאותו פרסם בספטמבר
האחרון. המחקר מכה הגלים של סטפן חושף כיצד הבנקים נטלו את כספי החילוץ שקיבלו
מהבנק המרכזי של אירופה (ה־ECB), ועשו איתם מה שבנקים עושים הכי טוב - עוד
כסף.
הבעיה היא שהפעם הבנקים עשו כסף באמצעות עסקאות סיבוביות מהסוג הידוע בכינוי
קארי טרייד: משחק על פערי ריביות. הבנקים לקחו את ההלוואה הזולה להחריד של ה־
ECB, שניתנה להם בריבית אפסית, כמעט בחינם, השקיעו אותה באג"ח של מדינות
אירופיות, ושמרו את המרווח לעצמם. זה לא קרה בעיצומו של המשבר הפיננסי העולמי,
אלא הרבה אחרי. בדצמבר 2011 העניק הבנק המרכזי 489 מיליארד יורו ל־523 בנקים
ברחבי אירופה, ובמרץ 2012 ערך סיבוב נוסף של הלוואות זולות בסכום של 529
מיליארד יורו ל־800 בנקים אירופיים, שלקחו אותם וקנו אג"ח ממשלתיות. עכשיו נחשף
החשש מפני טעות נוראית.
"אם אתה לוקח הלוואה בריבית של %1 ומשקיע באג"ח איטלקיות בריבית של %5.19,
אז אתה גורף את ההפרש הזה לכיס. זה כסף קל", מסביר סטפן. "אבל הקארי טרייד
הוא עסק סבוך ביותר. הוא יוצר מעגל אכזרי של תלות הדדית. ה־ECB יודע היטב
שכשהבנקים משקיעים את ההלוואות שקיבלו ממנו באג"ח ממשלתיות באירופה, הם
תורמים ליציבות ולהורדת עלויות המימון של הממשלות. ביום, למשל, שבו הוענק סיבוב
ההלוואות השני, צנחו הריביות של האג"ח הממשלתיות של איטליה מ־%5.31 ל־
%5.19. ככל שיש יותר ביקוש לאג"ח ממשלתיות באירופה, כך ממשלות יכולות לשלם
פחות עבור ההלוואות שהן נוטלות. ולכן, הבנקים משחקים תפקיד מרכזי ביצירת יציבות
בשוק האג"ח הממשלתיות".
אז מה רע?
"הבעיה היא שהבנקים בעצם מעבירים את משבר החוב של הממשלות לתיק ההשקעות
שלהם. וכשהמשבר מחריף, או כשגורמים אחרים מערערים את יציבות הבנקים,
הממשלות נזעקות לחלץ את הבנקים, מה שמחריף את משבר החובות של הממשלות
עצמן. מה שהתרחש למעשה הוא גלגול של משברי חוב מבודדים במדינות היורו למשבר
מערכתי בסקטור הבנקאות האירופי. במקביל חל תהליך הפוך: משברים מבודדים של
בנקים ברחבי היבשת הפכו למשברים מערכתיים של חוב ממשלתי. התהליך הזה נקרא
'לולאת האבדון', ועכשיו הוא מוטמע עמוק במערכת הבנקאית באירופה: הבנקים
מתחזקים את החוב של הממשלות, והממשלות מתחזקות את הבנקים".
לולאת האבדון שעליה מדבר סטפן הפכה לביטוי מוכר היטב לתיאור מערכת הבנקאות
האירופית. אבל יש מקום אחד שבו היא לא מקבלת כל ביטוי: במאזני הבנקים. כמו כל
בנק, גם הבנקים האירופיים נדרשים להחזיק הון עצמי, כרית ביטחון שתאפשר להם
לספוג הפסדים. כיום, אם לבנק אירופי יש למשל השקעה של מיליארד יורו, הוא נאלץ
להחזיק כנגדה 60 מיליון יורו למקרה שדברים ישתבשו.
אבל כאן מסתתר הטוויסט. לפי הכללים, האג"ח של כל 28 חברות האיחוד מדורגת
כנטולות סיכון, אף שמבחן המציאות של ספרד, איטליה, יוון, אירלנד, ספרד, פורטוגל
וקפריסין הוכיח את ההפך המוחלט. כך קרה שהבנקים יכולים להעמיס על המאזנים
שלהם חוב ממשלתי מסוכן, מבלי להחזיק כנגדו כל הון שיסייע להתמודד עם מקרה אסון.
"וכשהאסון יגיע", מזהיר סטפן, "זה יכה בעוצמה במערכת בנקאית שאינה מוכנה לבטח
את עצמה מפני הסיכון".
"ויש עוד נקודה מהותית שנשכחת", מוסיף סטפן. "כשה־ECB הלווה לבנקים את הכסף
בריבית אפסית, הכוונה היתה שהם ילוו אותו לעסקים בכלכלה האמיתית, וכך יעודדו
צמיחה. אבל לא יצא מזה כלום. הבנקים לקחו את הכסף והשקיעו אותו בחוב ממשלתי
ובתיק ההשקעות שלהם עצמם. הם נכשלו בביצוע תפקידם המקורי כנותני אשראי
לכלכלה".
אבל הרי זה מה שבנקים עושים, הם מלווים.
"נכון. זה לא שהם לא מלווים. הניתוח שלנו מראה שבגלל שלבנקים אין מספיק הון כדי
לייצב את עצמם, הם לא יכולים לקחת סיכון ולהלוות ללקוחות חדשים. יש להם לקוחות
ותיקים, חברות ענק אירופיות עם חוב קיים, ורבות מהן נמצאות במצב רע. הבנקים
ממשיכים להלוות להן כדי שהן יוכלו להמשיך בפעילות העסקית שלהן ולא להגיע לחדלות
פירעון: ככה הם מונעים מהחוב שלהן להיות מסווג כחוב רע. אלה 'הלוואות זומבי'. הם
שומרים חברות ותיקות בחיים, וזה מונע מהבנקים להלוות לחברות חדשות שיכולות
להתניע מחדש את הצמיחה".
בשורה התחתונה, כמה הון חסר לבנקים?
"אנחנו מדברים על סכום של 750 מיליארד יורו, רק כדי להתמודד עם נושא הקארי
טרייד".
הפצצה האירופית מתקתקת והיא לא נמצאת באוקראינה
מערכת הבנקאות באירופה נמצאת במצב נפיץ, כך מתריעים ל"כלכליסט"
בכירי המומחים. המאזנים של הבנקים עמוסים בחובות מסוכנים, הם
חשופים לשווקים קורסים, ואף אחד לא יודע מה הם מחביאים באמצעות
נגזרים. זה עלול להיגמר בתגובת שרשרת הרסנית
איתי להט, ברלין
11:40 ,06.03.14
21 תגובות
"אני מאוד חושש שאנחנו ניצבים בפני משבר חדש", אומר פרופ' ארתורו בריס. "לפי
העדויות שיש לנו, הבנקים חזרו לסורם ועושים שימוש בדיוק באותם מכשירים פיננסיים
שהובילו למשבר הקודם, רק בסדר גודל נרחב יותר ובמורכבות שלא חלמו עליה ב־
."2007
בריס, מרצה בבית הספר לעסקים היוקרתי IMD בשוויץ, הוא מחוקרי הבנקאות
המובילים בעולם. כמו מומחים נוספים שאיתם דיברנו, גם הוא מזהיר שמשהו רקוב
במערכת הבנקאות האירופית. זה עשוי להפתיע. בבנקים האירופיים לא דבקה התדמית
המפוקפקת שדבקה בבנקאי וול סטריט, שגרמו למשבר הגלובלי ב־2008. הבנקאים
האירופיים, להבדיל מעמיתיהם מעבר לאוקיינוס, שמרו על תדמית מאופקת, אחראית,
מנומסת ופחות אגרסיבית.
אבל מתחת לשטיח של הבנקים האירופיים מסתתרת פצצת זמן מתקתקת, שמורכבת
משילוב מסוכן של הלוואות עתק למדינות החלשות ביותר ביבשת, חשיפה אדירה
לשווקים המתפתחים ושימוש חסר רסן בהנדסה פיננסית. ועכשיו, כשאירופה חוגגת
צמיחה של %0.4 כאילו מדובר בהישג חסר תקדים, כשהבנק האירופי המרכזי מתחיל
בבדק בית, וכשהשווקים המתעוררים מתנדנדים כמו יפני שיצא מבר קריוקי, החששות
מתחילים לצוץ. מערכת הבנקאות באירופה היא אולי מנומסת יותר מאחותה האמריקאית,
אבל כפי שהמומחים מסבירים, מצבה גרוע אף יותר.
בתרחיש הסביר, הם מזהירים, הבנקים האירופיים יגררו את היבשת לשנים של שיתוק
כלכלי. בתרחיש הגרוע, זה ייגמר בהתרסקות. "יש לנו פה באירופה בעיה אקוטית",
מכריז בשיחה עם "כלכליסט" היינר פלסבק (Flassbec), מי שהיה הכלכלן הראשי של
הוועדה למסחר ופיתוח של האו"ם ונחשב לאחד הכלכלנים המבריקים ביבשת, כמו גם
אחד הביקורתיים שבהם. "האם לבנקים יש עתודות הון שיאפשרו להם לצלוח משבר?
אני חושב שלא. אני משוכנע שאם הבנקים האירופיים לא יעשו שינוי של ממש, נראה
תגובת שרשרת שמתרחשת כתוצאה מחדלות פירעון בשווקים מתעוררים, או מחדלות
פירעון באירופה, או משתיהן יחד, וזה מבלי להזכיר בכלל את החשיפה שלהם לשוק
הנגזרים".
השבוע החששות האלה קיבלו חיזוק ממזרח. הפחד מהתלקחות בקרים, כמו גם מצבה
הפיננסי של אוקראינה שנמצאת על סף חדלות פירעון, היכו בבנקים האירופיים בעוצמה.
מדד יורוסטוקס 600 לבנקים אירופיים השתולל, כשהוא מאבד ואז מחזיר לערכו 28
מיליארד יורו ביומיים. בנקים שחשופים לאוקראינה, כמו Raiffeisen האוסטרי, סוסייטה
ג'נרל הצרפתי וקומרצבנק הגרמני, רשמו תנודות חריפות במיוחד. זו היתה עדות נוספת
לביטחון המשקיעים הרעוע, המחשה לחששם מהיום שבו יתחיל אפקט השרשרת שעליו
מדבר פלסבק, ויפיל בזו אחר זו את אבני הדומינו במערכת הבנקאות האירופית.
העדר דוהר לתהום
הנה אחד המרכיבים ההכרחיים לסיכון מערכתי: התנהגות עדרית. "האיחוד האירופי",
מסביר פלסבק, "הוביל גם לאיחוד מוניטרי, שיצר לא רק מערכת מורכבת של תלות
הדדית שמאיימת להטביע את האיחוד כולו, אלא גם תרבות משותפת בקרב מוסדות
פיננסיים מובילים". פלסבק מדבר לא רק על האופן שבו הבנקים האירופיים העמיסו כאיש
אחד על המאזנים שלהם מאות מיליארדי יורו של אג"ח ממשלתיות רעילות (ועל כך
בהמשך), אלא גם על האופן שבו בנקים ותאגידי ענק אירופיים הזרימו כספים עצומים
לשווקים המתעוררים. "בעשור האחרון זה עבד נהדר", אומר פלסבק, "אבל מסוף השנה
שעברה השווקים המתעוררים החלו להתנדנד, מטבעות קרסו, ריביות החלו לטפס
והנתונים מאקרו־כלכליים החלו לצנוח. וזה כבר לא נראה כמו רעיון כל כך מוצלח".
בכמה כסף מדובר? יותר מ־3 טריליון דולר. לפי ההערכות, בנקים בריטיים מחזיקים
בחשיפה של חצי טריליון דולר לשווקים באסיה, בנקים ספרדיים ב־475 מיליארד דולר
לאמריקה הלטינית, ובנקים צרפתיים ואיטלקיים הלוו 200 מיליארד דולר לכלכלות
מתפתחות באירופה (למשל, טורקיה). "צריך להבין", אומר פלסבק, "שאם, למשל, בנק
כמו סטנדרד צ'רטרד משיג %90 מהרווחים שלו מהשקעה בשווקים מתעוררים, הוא
חשוף לסיכון בלתי רגיל. והוא כמובן רק דוגמה אחת. ועכשיו, כשאת השווקים המתעוררים
פוקדת טלטלה, רווחי הבנקים נמצאים בסכנה ממשית. כולנו יודעים מה מתרחש בכלכלה
הגלובלית כשבנק אחד גדול נופל - הוא גורר את כל השאר, ובמיוחד באירופה, עם קשרי
הגומלין המורכבים שלה".
איך קרה שהיבשת הישנה חשופה כל כך לשווקים המתעוררים? הסיבה, מסביר פלסבק,
היא הצמיחה האפסית באירופה, ששלחה את הבנקים אל מעבר לים. "הבנקים
האירופיים השקיעו בשווקים המתפתחים פי ארבעה משהשקיעו בנקים אמריקאיים. %12
מנכסי הבנקים באירופה מושקעים בשווקים מתעוררים וכרבע מההכנסות שלהם מגיעות
משם. תוסיף לזה %4.3 מנכסי הבנקים שמושקעים בעסקאות סיבוביות באג"ח
ממשלתיות אירופיות, וזה מביא אותם למצב שביר של ממש".
"אלה לא ימים טובים להיות בנקאי בשום מקום, אבל מהרבה בחינות, באירופה זה יהיה
קשה יותר אם תרחישים מסוימים יתגשמו", מסכים סשה סטפן, פרופסור במוסד
הברלינאי היוקרתי ESMT (בית הספר האירופי למינהל וטכנולוגיה). "בוא ניקח את
HSBC כדוגמה", הוא אומר, "זה בנק שצלח את המשבר הפיננסי האחרון בצורה יחסית
טובה, בעיקר בזכות החשיפה העצומה לשווקים מתעוררים, שסיפקו לו תזרים מזומנים
נאה. אבל עכשיו המצב עלול להתהפך. אנחנו כבר רואים את זה: הבנק לא עמד בציפיות
האנליסטים ל-2013, וניצב השנה בפני פיטורים המוניים (של 14 אלף משרות - א"ל)".
"אבל HSBC לא לבד. הבנקים הספרדיים, שגם ככה נמצאים בלחץ נורא, מושקעים
בסכומי עתק בדרום אמריקה, ואנחנו רואים מה קורה בחלקים נרחבים של היבשת.
ונצואלה בקרשים, ארגנטינה על סף חדלות פירעון, ברזיל מגמגמת וזה בהחלט מאיים על
מצב הבנקים בספרד ובפורטוגל. השווקים המתעוררים הם חלק מהותי ממאזני הבנקים
באירופה, והחשש הוא מפני הפסדים מאוד גבוהים בטווח הקצר, מה שיכול לערער
לחלוטין את יציבותם של לא מעט בנקים, ואז להפוך למשבר מערכתי עמוק".
זומבים בלולאת האבדון
השווקים המתפתחים הם רק הנדבך האחרון בניתוח של פרופ' סטפן. חלק אחר, ומטריד
לא פחות, מפורט בדו"ח חריף על מצב הבנקים באירופה, שאותו פרסם בספטמבר
האחרון. המחקר מכה הגלים של סטפן חושף כיצד הבנקים נטלו את כספי החילוץ שקיבלו
מהבנק המרכזי של אירופה (ה־ECB), ועשו איתם מה שבנקים עושים הכי טוב - עוד
כסף.
הבעיה היא שהפעם הבנקים עשו כסף באמצעות עסקאות סיבוביות מהסוג הידוע בכינוי
קארי טרייד: משחק על פערי ריביות. הבנקים לקחו את ההלוואה הזולה להחריד של ה־
ECB, שניתנה להם בריבית אפסית, כמעט בחינם, השקיעו אותה באג"ח של מדינות
אירופיות, ושמרו את המרווח לעצמם. זה לא קרה בעיצומו של המשבר הפיננסי העולמי,
אלא הרבה אחרי. בדצמבר 2011 העניק הבנק המרכזי 489 מיליארד יורו ל־523 בנקים
ברחבי אירופה, ובמרץ 2012 ערך סיבוב נוסף של הלוואות זולות בסכום של 529
מיליארד יורו ל־800 בנקים אירופיים, שלקחו אותם וקנו אג"ח ממשלתיות. עכשיו נחשף
החשש מפני טעות נוראית.
"אם אתה לוקח הלוואה בריבית של %1 ומשקיע באג"ח איטלקיות בריבית של %5.19,
אז אתה גורף את ההפרש הזה לכיס. זה כסף קל", מסביר סטפן. "אבל הקארי טרייד
הוא עסק סבוך ביותר. הוא יוצר מעגל אכזרי של תלות הדדית. ה־ECB יודע היטב
שכשהבנקים משקיעים את ההלוואות שקיבלו ממנו באג"ח ממשלתיות באירופה, הם
תורמים ליציבות ולהורדת עלויות המימון של הממשלות. ביום, למשל, שבו הוענק סיבוב
ההלוואות השני, צנחו הריביות של האג"ח הממשלתיות של איטליה מ־%5.31 ל־
%5.19. ככל שיש יותר ביקוש לאג"ח ממשלתיות באירופה, כך ממשלות יכולות לשלם
פחות עבור ההלוואות שהן נוטלות. ולכן, הבנקים משחקים תפקיד מרכזי ביצירת יציבות
בשוק האג"ח הממשלתיות".
אז מה רע?
"הבעיה היא שהבנקים בעצם מעבירים את משבר החוב של הממשלות לתיק ההשקעות
שלהם. וכשהמשבר מחריף, או כשגורמים אחרים מערערים את יציבות הבנקים,
הממשלות נזעקות לחלץ את הבנקים, מה שמחריף את משבר החובות של הממשלות
עצמן. מה שהתרחש למעשה הוא גלגול של משברי חוב מבודדים במדינות היורו למשבר
מערכתי בסקטור הבנקאות האירופי. במקביל חל תהליך הפוך: משברים מבודדים של
בנקים ברחבי היבשת הפכו למשברים מערכתיים של חוב ממשלתי. התהליך הזה נקרא
'לולאת האבדון', ועכשיו הוא מוטמע עמוק במערכת הבנקאית באירופה: הבנקים
מתחזקים את החוב של הממשלות, והממשלות מתחזקות את הבנקים".
לולאת האבדון שעליה מדבר סטפן הפכה לביטוי מוכר היטב לתיאור מערכת הבנקאות
האירופית. אבל יש מקום אחד שבו היא לא מקבלת כל ביטוי: במאזני הבנקים. כמו כל
בנק, גם הבנקים האירופיים נדרשים להחזיק הון עצמי, כרית ביטחון שתאפשר להם
לספוג הפסדים. כיום, אם לבנק אירופי יש למשל השקעה של מיליארד יורו, הוא נאלץ
להחזיק כנגדה 60 מיליון יורו למקרה שדברים ישתבשו.
אבל כאן מסתתר הטוויסט. לפי הכללים, האג"ח של כל 28 חברות האיחוד מדורגת
כנטולות סיכון, אף שמבחן המציאות של ספרד, איטליה, יוון, אירלנד, ספרד, פורטוגל
וקפריסין הוכיח את ההפך המוחלט. כך קרה שהבנקים יכולים להעמיס על המאזנים
שלהם חוב ממשלתי מסוכן, מבלי להחזיק כנגדו כל הון שיסייע להתמודד עם מקרה אסון.
"וכשהאסון יגיע", מזהיר סטפן, "זה יכה בעוצמה במערכת בנקאית שאינה מוכנה לבטח
את עצמה מפני הסיכון".
"ויש עוד נקודה מהותית שנשכחת", מוסיף סטפן. "כשה־ECB הלווה לבנקים את הכסף
בריבית אפסית, הכוונה היתה שהם ילוו אותו לעסקים בכלכלה האמיתית, וכך יעודדו
צמיחה. אבל לא יצא מזה כלום. הבנקים לקחו את הכסף והשקיעו אותו בחוב ממשלתי
ובתיק ההשקעות שלהם עצמם. הם נכשלו בביצוע תפקידם המקורי כנותני אשראי
לכלכלה".
אבל הרי זה מה שבנקים עושים, הם מלווים.
"נכון. זה לא שהם לא מלווים. הניתוח שלנו מראה שבגלל שלבנקים אין מספיק הון כדי
לייצב את עצמם, הם לא יכולים לקחת סיכון ולהלוות ללקוחות חדשים. יש להם לקוחות
ותיקים, חברות ענק אירופיות עם חוב קיים, ורבות מהן נמצאות במצב רע. הבנקים
ממשיכים להלוות להן כדי שהן יוכלו להמשיך בפעילות העסקית שלהן ולא להגיע לחדלות
פירעון: ככה הם מונעים מהחוב שלהן להיות מסווג כחוב רע. אלה 'הלוואות זומבי'. הם
שומרים חברות ותיקות בחיים, וזה מונע מהבנקים להלוות לחברות חדשות שיכולות
להתניע מחדש את הצמיחה".
בשורה התחתונה, כמה הון חסר לבנקים?
"אנחנו מדברים על סכום של 750 מיליארד יורו, רק כדי להתמודד עם נושא הקארי
טרייד".
וגם זה לא הכל. אם 65 הבנקים הגדולים (מתוך אלפים) באירופה חשופים לחובות
מדינות ה־PIIGS (פורטוגל, איטליה, אירלנד, יוון וספרד) בסכום מצרפי אדיר של 632
מיליארד יורו, הרי שבבטן הספינה של הבנקאות האירופית מסתתרים מכשירים פיננסיים
שמגמדים את המספר הזה.
קוראים להם נגזרים, המכשירים הפיננסיים שהמיטו אסון על וול סטריט, ועמדו בלב לא
מעט משברים. בשנים האחרונות הופנתה תשומת לב רבה לתיק הנגזרים של בנק הענק
האמריקאי ג'י.פיי מורגן צ'ייס, בסכום בלתי נתפס של 69.5 טריליון דולר, או שווה ערך
לתוצר העולמי השנתי. אבל מלך הנגזרים הבלתי מעורער הוא דווקא דויטשה בנק, עם
55.5 טריליון יורו, או כמעט 73 טריליון דולר בנגזרים, סכום הגדול פי 20 ממה שמייצרת
הכלכלה הגרמנית בשנה נתונה (2.7 טריליון יורו).
"אנחנו לא אחת מתייחסים לנגזרים בשוויון נפש", אומר סטפן, "אבל אנחנו למעשה לא
לחלוטין יודעים מהי הסיטואציה, למעט כמה מקרי הדלפות מהבנקים עצמם. אנחנו לא
יודעים, למשל, אם בנקים מחזיקים מספיק הון כדי להתמודד עם משבר בשוק הנגזרים,
או עם סדרה של הפסדים בשוק".
דוגמה לסיכונים שמסתתרים בשוק הזה הגיעה לפני שנה מאיטליה, והיא עדיין מתגלגלת
בימים אלה. הבנק הוותיק בעולם, מונטה דה פסקי (Monte dei Paschi), ספג הפסדי
ענק של מאות מיליוני יורו בשנים האחרונות, ואיש, חוץ מהנהלת הבנק, לא ידע על כך.
כדי להחביא את ההפסדים, נכנס הבנק לסדרה של עסקאות נגזרים סודיות - בין היתר
מול דויטשה בנק. העסקאות נחשפו בתחילת 2013, הבנק נאלץ להכיר בהפסדים
ולהתמודד עם צניחה במחיר המניה, עזיבה המונית של מפקידים, והורדת דירוג האשראי
ל־BBB. ההערכות הן כי הבנק, השלישי בגודלו באיטליה, עשוי לעבור הלאמה בחודשים
הקרובים.
"תן לי לספר לקוראים שלך שמה שהתרחש בין דויטשה בנק למונטה דה פסקי זו רק
טעימה ממה שמסתתר במערכת הבנקאית באירופה", אומר פרופ' בריס, שחקר את
העסקאות האלה. "אם חשבנו שבנקים למדו את הלקח אחרי 2007, כשהצליחו לגרום
למשבר עולמי עם הנגזרים, היום אנחנו רואים עסקאות נגזרים של בנקים שנחשפות מדי
פעם, שמזכירות את התקופה ההיא. אלא שאלה לא בדיוק אותן עסקאות. מדובר
בנגזרים מורכבים וסבוכים אפילו עוד יותר, בעיקר כמענה לרגולטורים".
למה הכוונה?
"המקרה של מונטי דה פסקי מראה איך הנגזרים התפתחו, משפטית ומתמטית, כדי
לעמוד ברגולציות חדשות שנועדו להקטין את הסיכון שבהם. זה קורה כבר שני עשורים.
הרגולציה רודפת אחרי הנגזרים, וכשנדמה לה שהיא משיגה אותם, הם כבר צעד או
שניים קדימה. הנגזרים של היום מתוכננים לבצע בדיוק את אותה משימה שביצעו לפני
2007, אבל באופן שעונה לחלוטין על דרישות הרגולציה. זה מאפשר לבנקים להחביא
הפסדים, ובעיקר סיכון, מהרגולטורים. ככל שהרגולציה יותר מורכבת, כך הכלים האלה
הופכים להיות מורכבים".
"הרגולציה", בריס מנסח כלל אצבע, "תמיד מטפלת במשבר הקודם, אבל אף פעם לא
במשבר הבא. מה שקורה כרגע באירופה, ואין לאיש נתונים שיאפשרו לדעת באילו סדרי
גודל, זה שבנקים מעניקים הלוואות גרועות, ואז מנסים להסתיר את הסיכון וגם את
ההפסדים באמצעות נגזרים. מעבר לעובדה שמדובר בדיווח כוזב, זה מעמיד את
הבנקים, שיכולים להקטין כך את ההון העצמי שנדרש מהם, בפוזיציה מסוכנת. ובסופו של
יום הסיכון הזה, ולא משנה כמה תנסה להעביר או להחביא אותו, מתגלגל חזרה לכלכלה
האמיתית".
מי ישלם את המחיר
עד כמה מסוכנים מאזני הבנקים? כמה הון חסר להם? זו שאלה שהרגולטורים אמורים
לנסות לברר הקיץ, במסגרת סדרת מבחני לחץ שהבנק האירופי המרכזי מתכנן לערוך
לבנקים. אבל בעוד מבחני הלחץ בארה"ב, שרבים טוענים שגם הם לא היו מספקים,
הובילו בנקים לגייס עוד הון רב וסייעו להתאוששות מערכת הבנקאות האמריקאית, הרי
שמבחני הלחץ הקודמים באירופה לא השיגו הרבה.
ובינתיים, באיחוד כבר מתחילים להיערך למשבר הבא. הפתרון המסתמן אמור להדאיג
את לקוחות הבנקים, והוא יתבסס כנראה על המודל שנוסה בקפריסין על ידי הנהגת
האיחוד לפני שנה. הוא נקרא Bail-in. במקום לחלץ את הבנקים מבחוץ, בכספי
הממשלה, הבנקים יחולצו מבפנים, על חשבון המפקידים. בקפריסין זה עבד כך: כל
פיקדון מעל 100 אלף יורו זכה לתספורת שכללה המרה של %40 מהסכום שמעל 100
אלף למניות בבנק. כלומר, בעלי פיקדונות הפכו לבעלי מניות שלא ברצונם. %20 נוספים
הוחרמו לחשבון שאינו נושא ריבית והוקפאו שם עד להודעה חדשה, או עד לסבב חילוץ
פנים נוסף.
במרץ הסביר שר האוצר ההולנדי ואחד ממיישמי התוכנית, ירון דיסלבלום
(Dijsselbloem), כי מדובר בתכנית שתהווה את המתכונת לחילוצי בנק עתידיים. ביוני
כבר אישרו שרי האוצר של האיחוד בקריאה ראשונה תוכנית לחילוץ פנים זהה למתכונת
קפריסין, לכל בנק בסכנה. אם הבנקים האירופיים מסתירים באמתחתם משבר מורכב
המאיים לפרוץ, הרי התנהגות המניות שלהם ביום שבו הודיע האיחוד על תוכנית ה־-Bail
in מספרת את הסיפור כולו. מניות הבנקים, איך לא, עלו כמובן
יום שבת, 30 בנובמבר 2013
10 הבועות הבאות
מתוך מאמר בגלובס שפורסם ב 28/11/2013
להלן קישור למקור
להלן קישור למקור
"חומה של חששות": קבלו את 10 הבועות הבאות בשווקיםאולי אין לנו הגדרה אקדמית של בועה, אבל למשקיעים יש ללא ספק זיכרונות טריים מבועת הדיור של 2006 ומבועת הדוט.קום ב-1999 ■ לפניכם רשימה של 10 נכסים שמראים כעת סימני קצף, שיכול להצביע על בועה בהתהוותמרקטוואץ'28/11/13
בועות נכסים הן דבר מצחיק. אתה לא יודע שמשהו הוא בועה עד שהוא פוקע. מאז שמשקיעים העלו את מחיר פקעות החבצלות בהולנד במאה ה-17, כלכלנים רבים מסכימים שאי אפשר להגדיר מצב של בועה לפני פקיעה.
בשנה האחרונה אמר פול קרוגמן, הפרופסור זוכה פרס נובל מפרינסטון, שאין להן הגדרה תקנית. בשבוע שעבר אמר ג'ולירמו קאלבו מאוניברסיטת קולומביה בכנס של הפד שעדיין אין לנו תיאוריה של בועות. מחבר הספר "התרוממות רוח לא הגיונית", רוברט שילר מאוניברסיטת ייל, שאמר באחרונה שמחירי המניות גבוהים אך לא ברמה מפחידה, כינה את בועות השוק "ביטוי של מחלת נפש חברתית". ג'ורג' סורוס אמר כי "בועות פיננסיות אינן תופעה פסיכולוגית טהורה. יש להן שני רכיבים - מגמה שקיימת במציאות, והפירוש המוטעה של אותה מגמה". גם הוא חושב ש"בועה היא דבר בלתי ניתן לחיזוי". אולי אין לנו הגדרה אקדמית של בועה, אבל למשקיעים יש ללא ספק זיכרונות טריים מבועת הדיור של 2006 ומבועת הדוט.קום ב-1999. לכן, לפניכם רשימה של עשרה נכסים שמראים כעת סימני קצף, שיכול להצביע על בועה בהתהוות. 1. למניות בארה"ב אין "חומה של חששות" השוק השורי הוא כבר קשיש בן כמעט חמש שנים, ומדד 500 S&P עלה בכ-170% מהשפל של מארס 2009. מאז התיקון האמיתי האחרון של לפחות 10% שהסתיים ביוני 2012, המדד צבר כמעט 40%. תיקונים בשוק הם דבר בריא, כי הם מכוונים מחדש את ציפיות המשקיעים, ולכן ריצה כה ארוכה ללא תיקון נוסף כבר מדאיגה. יתכן שלשוק היו יותר עליות ומורדות אלמלא החליט הפדרל ריזרב לדכא את הריביות. כעת רווחיות החברות מאיטה, והפד קרוב לצמצום קניית האג"ח שלו, ששומרת על ריביות נמוכות בצורה מלאכותית, ומעניקה לשוק תמיכה. השוק זקוק ל"חומת חששות" כדי לטפס עליה. בלעדיה, המשקיעים הקטנים מתמלאים אומץ וביטחון - שתי תכונות שליליות מאוד למשקיעים, אלא במצב של פסימיות קיצונית בשוק, שבוודאי לא קיימת כיום. הדבר היחיד שיש לפחד ממנו בשוק הנוכחי הוא העדר הפחד. זה הזמן להיזכר בכלל מספר 5 של הטקטיקן לשעבר של מריל לינץ', בוב פארל: "הציבור קונה הכי הרבה בשיא, והכי מעט בשפל". ואכן, "מדד השור והדוב" של סנטימנט המשקיעים של בנק אוף אמריקה מריל לינץ' מאותת כיום על מכירה. 2. מניות ה"מומנטום" נהירת הכסף למניות הקפיצה קומץ של מניות לגבהים מסחררים, ויצרה זן חדש של מניות מומנטום כמו טסלה מוטורס ופייסבוק, שקשה להצדיק את מחיריהן. טסלה ופייסבוק מתנהגות כאילו הן שתו רד בול רוב השנה, ועקפו בהרבה את S&P, שעלה מתחילת השנה עד יום ו' שעבר ב-24%. טסלה נסקה ב-307% ופייסבוק בכמעט 80%. לא כולם רוצים לעלות על רכבת הטורבו הזו. סוחר השורט הידוע ג'ים צ'נוס מתרחק מטסלה ומפייסבוק. הוא מכנה את טסלה "מניית כת פולחנית" שעולה על ספקולציות ולא על ביצועים בסיסיים. האנליסט ג'יימי אלברטיין מאמין גם הוא שהראלי של טסלה כבר מוגזם. "הייתי מרגיש אחרת אם החברה הזו הייתה יצרנית נישה של רכבי יוקרה, אבל היא מנסה להפוך ליצרנית גדולה", הוא אומר. מארק היוברט, בעל הטור במרקטווץ', אומר שמניית פייסבוק מנופחת ב-45%. אפילו אם פייסבוק תצליח לעמוד בתחזיות של וול סטריט, ומכפיל המכירות שלה יישא 6.44, השווי שלה ב-2017 יהיה 110 מיליארד דולר, עשירית משווי השוק הנוכחי שלה, לדבריו.  3. ביטקוין מחיר המטבע הווירטואלי הזה זינק ב-76% מתחילת נובמבר, ופי 20 מתחילת השנה. קצב שבירת השיאים כה מהיר, שפעילים רבים מייחלים לתיקון. "כשאתה מביט על ההיסטוריה של המסחר בביטקוין, זו שרשרת של בועות, תיקונים וקביעת רמות תמיכה חדשות", אומר בארי סילברט, מייסד חברת SecondMarket, שהשיקה קרן ביטקוין בסוף ספטמבר. על השאלה אם הביטקוין בטריטוריה בועתית הוא עונה: "במבט על הגרף שלו, קשה מאוד לומר שלא". מנגד, הביקוש למטבע גואה בסין, והביטקוין קיבל זריקת עידוד באוקטובר, כאשר הרשויות הפדרליות בארה"ב סגרו את שוק הסמים המקוון "דרך המשי", שקיבל רק ביטקוין. "אחרי הסגירה הזו ראינו הרבה יחידים עשירים ומוסדות מתחילים לקנות את המטבע", אומר ירון לוקשביץ, מנכ"ל חברת Coinsetter. גם חברות אקוויטי פרטי החלו להשקיע בחברות ביטקוין כמו Circle.  4. וויסקי מובחר הנה לנו נכס נזיל מאוד. בשנים האחרונות, סוגי וויסקי נדירים, בייחוד מאלט (לתת) סקוטי יחיד, הפכו לפריט אספנים לוהט. וויסקי היילנד, חברה סקוטית שעוקבת אחרי מחירי מכירות פומביות, אומרת שהם עלו ב-170% מסוף 2008. בשנה שעברה נרכשו בקבוקים בערך של מעל 18 מיליון דולר, ומחיר בקבוק נדיר מגיע בדרך כלל לסכום של ארבע או חמש ספרות. כמה אספנים מעריכים שהשוק הזה יכול רק לעלות, אך אחרים מזהירים שהם רואים את תחילתה של בועת וויסקי, בייחוד מפני שכמה מזקקות משחררות לשוק עוד בקבוקים, שיכולים להעלות את ההיצע אל מעבר לביקוש. בעיה נוספת היא שלא כל בקבוקי המהדורות המוגבלות הם באיכות משביעת רצון. "אם בקבוק עולה 5,000 דולר, זה לא אומר בהכרח שהוויסקי משובח", אומר נוח רותבאום, עורך אתר Liquor.com. 5. מחירי הנדל"ן בלונדון שוק הדיור בלונדון עבר כמה שנים פנטסטיות, שלא לדבר על החודשים האחרונים. באוקטובר לבדו, המחירים שדרשו המוכרים עלו ב-10%, ועם הנתונים הכלכליים המשתפרים של בריטניה, כמה אנליסטים חוששים שאנחנו נכנסים למחזור של גאות ושפל. "המפתח לשוק של לונדון הוא שהביקוש עולה על ההיצע, ואין די היצע בצנרת", אומר פרנסיס הדסון, אסטרטג בסטנדרד לייף אינבסטמנט. אבל לא רק ביקוש מקומי מעלה את המחירים. גם הביקוש של הזרים מתלהט, כאשר קונים אמידים מחו"ל רוכשים את מה שהם רואים כהשקעת מקלט מבטחים. אמנם לא נראה שהביקוש לנכסים בלונדון יאט בקרוב, אך מגמות הריבית יכולות לרסן את ההתייקרות. "אם בארה"ב הפד יצמצם את ההקלה הכמותית ובריטניה תישאר על תוואי צמיחה, הריביות יכולות לעלות, ויהיה יקר יותר לקחת משכנתא", אומר הדסון.  7. אדמה חקלאית מחירי קרקעות חקלאיות מובחרות בארה"ב דוהרים, בייחוד ב"חגורת התירס ופולי הסויה" המסורתית, בעשור האחרון לפחות. עליית המחירים הזו הואצה בארבע השנים האחרונות, בזכות שילוב של גאות במחירי הסחורות החקלאיות, ריביות הנמוכות ויבולים גדולים. מחיר אקר (כ-4 דונם) ממוצע בחווה חקלאית באיווה זינק השנה ב-20% ל-8,400 דולר, לפי משרד החקלאות האמריקאי. רוב המומחים עדיין לא מכנים את המגמה הזו בועה, אך הם רואים מבחן חשוב למחירים כאשר מחירי התירס ופולי הסויה נסוגים מרמות השיא, ושערי הריבית מתחילים לזחול כלפי מעלה. אם מחירי הקרקעות ימשיכו לעלות גם מול רוחות נגדיות כאלה, מדובר אולי על מאניה ספקולטיבית ללא תמיכה כלכלית. פקיעת בועה כזו תסב נזק ניכר למוסדות ההלוואות. יש סימנים לכך שהמגמה מצטננת, אם כי מוקדם מדי לומר זאת בוודאות.  8. מחירי בקר ובשר בקר מחירי חוזי בקר למסירה עתידית עלו ב-9% בששת החודשים האחרונים, כאשר משלוחים הדוקים ייקרו את מחירי בשר הבקר לרמות שיא. "בצורת ועלויות מספוא גבוהות הובילו לחיסול של עדרי בקר בשנים האחרונות", ועדר הבקר האמריקאי ירד השנה לרמתו הנמוכה ביותר מאז 1952", אומר דייוויד מלוני, נשיא התאחדות המסעדות בארה"ב. חוזי בקר חי עלו לשיא של 1.34 דולר לליברה (440 גרם) בסוף אוקטובר, שיא מאז 1984 לפחות. "הצרכנים עדיין קונים בשר ואין לנו ירידה אמיתית בביקוש בגלל ההתייקרויות, אבל בשלב כלשהו, הצרכנים יקומו מהשולחן ויתחילו להעדיף בשר חלופי כמו עופות וחזיר", אומר קווין קר, מנכ"ל חברת מסחר הקרויה על שמו. מלוני אומר שירידת מחירי המספוא ויותר כרי מרעה השנה מעודדים חוואים לבנות מחדש עדרי בקר, מה שיוביל בסופו של דבר למשלוחי בקר ובשר גבוהים יותר, אם כי לא לפני המחצית השנייה של 2015.  6. שוק הדיור הסיני באוקטובר עלו מחירי הדירות החדשות במאה הערים הגדולות בסין ב-10.7% בממוצע בהשוואה שנתית, לפי חברת מדדי הנדל"ן בסין. זו הייתה ההתייקרות החדה ביותר מאז שהמדדים הללו החלו להתפרסם ביוני 2011. "החששות מפני בועת נדל"ן מחודשת מניעים כנראה את מדיניות ההידוק של הבנק המרכזי הסיני, שאולי תייצב את צמיחת התמ"ג גם בשנה הבאה, אך היא עלולה לגרום לתסיסה חברתית", אומרת אושהה לי, פרופסורית באוניברסיטת מערב וירג'יניה ומומחית לתעשייה הסינית. לדבריה, "סינים רבים רואים כעת בהשקעה בנכסים אמריקאים חלופה טובה יותר לכספם, כי הם גם איבדו אמון בהשקעות בשוק המניות הלא-שקוף שלהם". 9. הלוואות לסטודנטים האמריקאים מחזיקים כיום בהלוואות לסטודנטים ברמה גבוהה פי שלושה מאשר לפני עשור - והסך שהם חייבים לממשל עלה לראשונה על טריליון דולר ברבעון שהסתיים ביוני, לפי מינהל הנתונים על הלוואות לסטודנטים במשרד החינוך הפדרלי. הם גם צפויים יותר להיכנס לחדלות פירעון על ההלוואות הללו. לפי משרד החינוך, 10% מהסטודנטים שהתחילו לפרוע את הלוואותיהם באוקטובר 2010 לא המשיכו לפרוע אותן ב-30 בספטמבר 2012. השיעור הזה עולה כמעט ללא הפסקה זה כתשע שנים, אבל המשקיעים שקונים הלוואות סטודנטים שאוגחו (SLAB) בהיקף של מיליארדי דולר אינם מקדישים לכך מחשבה רבה. פרמיית הסיכון שהמשקיעים דורשים עבור אג"ח הדירוג טריפל A לשבע שנים ירדה ביותר משליש בשנתיים האחרונות, ולפני כמה חודשים ירדה לרמתה הנמוכה ביותר מ-2007. אפילו בוגרי אוניברסיטאות ליגת הקיסוס אינם פורעים לעיתים הלוואות שלקחו.  10. הנפקות חברות סטארט-אפ בהייטק ההנפקה הראשונה (IPO) של טוויטר שיקפה היטב את ההתעניינות החזקה והגוברת בהנפקות אינטרנט ומדיה חברתית. יש הערכות שחברות סטארט-אפ נוספות, כמו חברת התשלומים בטלפון הנייד סקוור, שירות המסרונים הפופולרי סנאפצ'ט ואתר המדיה החברתית פינטרסט עומדות לזנק לקלחת ההנפקות, והשערוכים המדווחים שלהן גרמו לגבות רבות להתרומם. בנוסף, בשבוע שעבר פורסם שחברת אחסון הנתונים Box מתחילה לבחור בנקאים להנפקה שלה. אך בעוד שחששות המשקיעים מפני המדיה החברתית הוקלו בעקבות הביצועים החזקים של פייסבוק, בייחוד בניידים, זו עדיין תעשייה מתפתחת שאנליסטים ומשקיעים מתקשים להבין לגמרי. "חשוב לציין שמפני שטוויטר נמצאת בשלב מוקדם של צמיחה, קשה מאוד לתמחר אותה", כתב מייקל פצ'ר, אנליסט של וודבוש, בציוץ ללקוחותיו. |
הירשם ל-
רשומות (Atom)