יום שבת, 20 באוגוסט 2016

שווקי העולם בראי ההיסטוריה

שווקי העולם בראי ההיסטוריה

מתוך  Credit Suisse Global Investment Returns Yearbook 2016

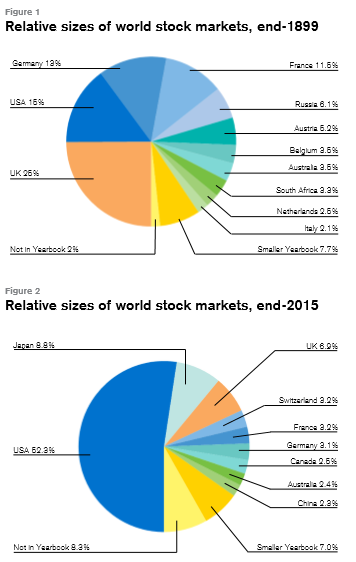
מעניין לראות בתור התחלה את התפלגות שור המניות העומי ב 1900 וסוף 2015:


מעניין לראות את ההתפתחויות בגודל השוק העולמי:
ארה"ב עלתה מ 15% ל 52.3% שזה גידול של 248% !!!
אנגליה ירדה מ 25% ל 6.9% - ירידה של 72.4% !!!
גרמניה ירדה מ 13% ל 3.1% - ירידה של 72.8% !!!
צרפת ירדה מ 11.5% ל 3.2% - ירידה של 72.8% !!!
רוסיה היתה ירדה מ 6.1% למשהוא לא רלוונטי !!!
גם אוסטריה, הולנד, איטליה ובלגיה נעלמו מהגדולות של העולם
מאידך עלו על המפה שוייץ, קנדה וסין.

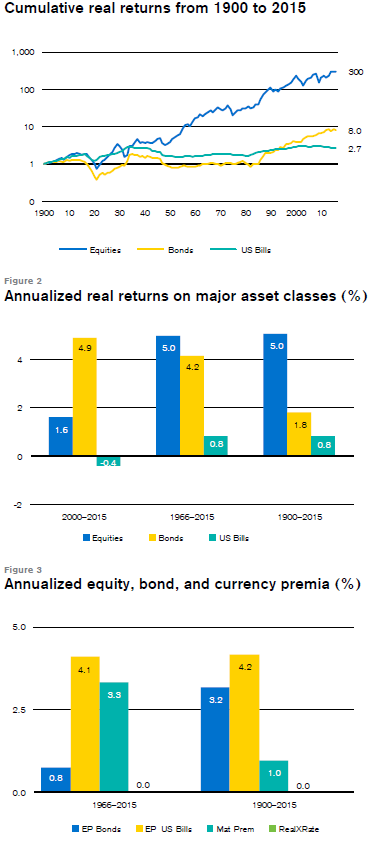
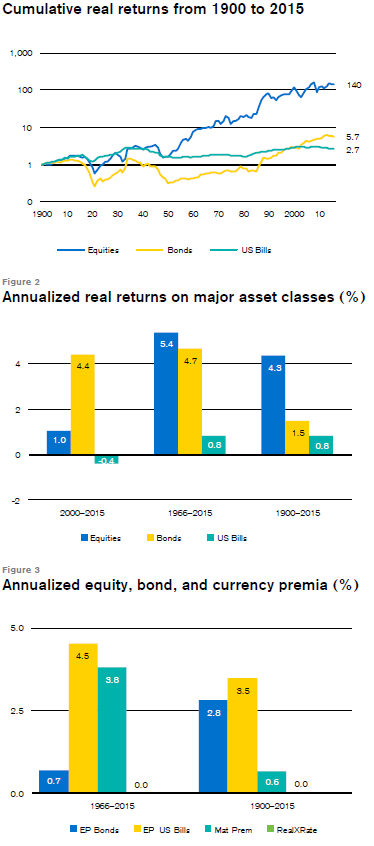
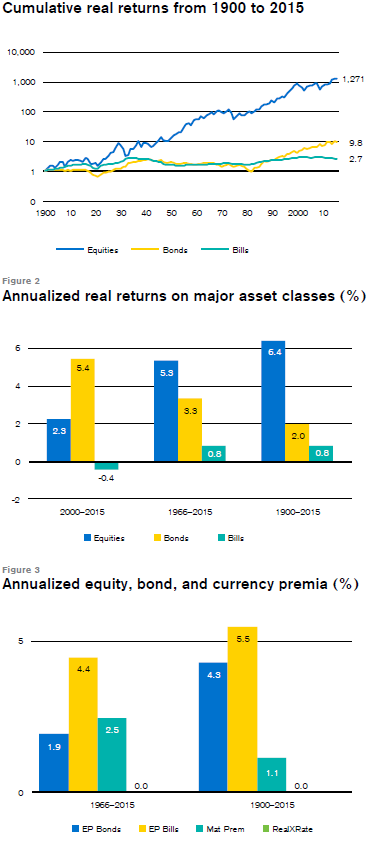
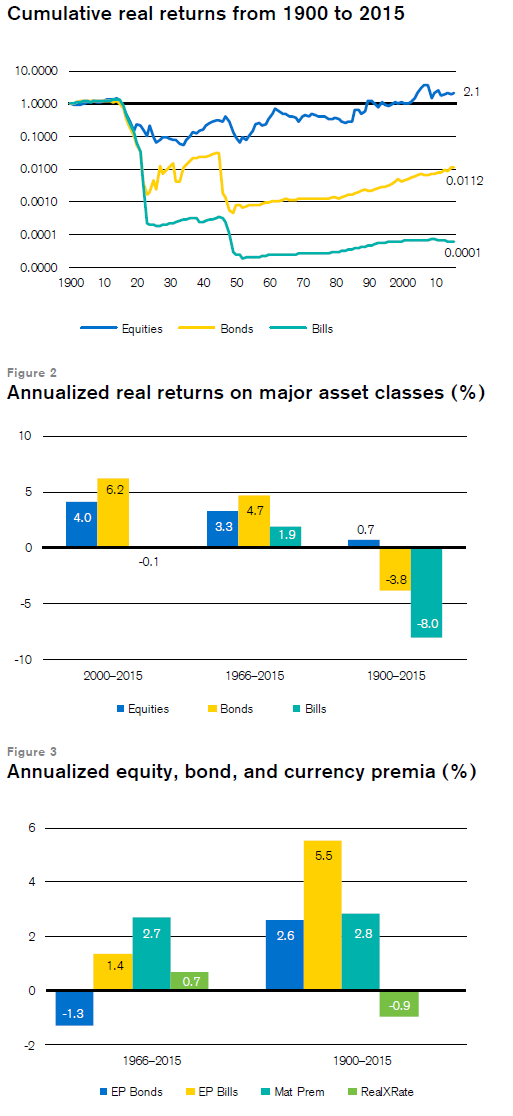
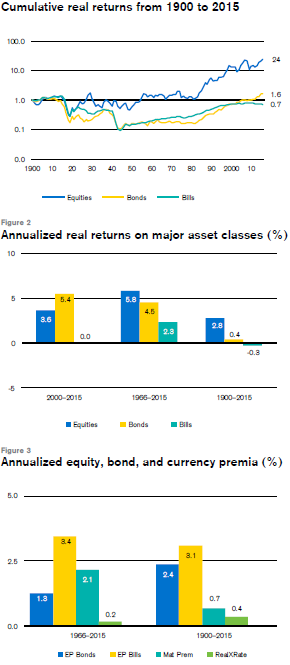
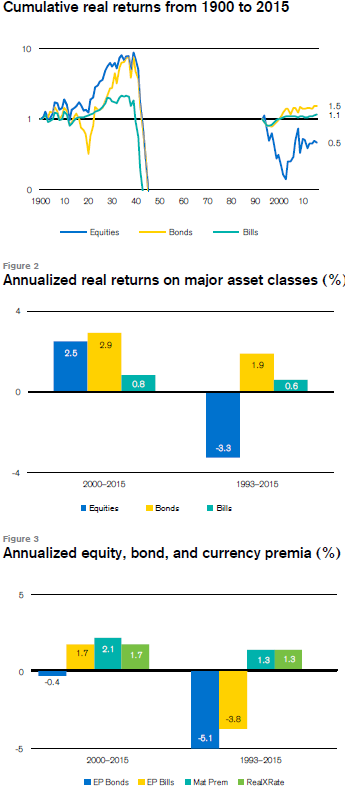
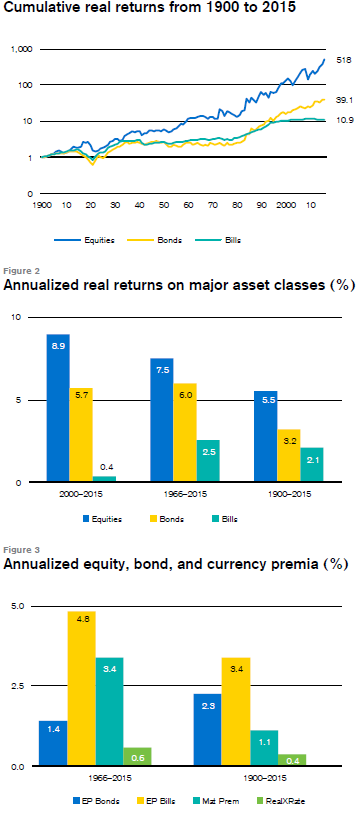
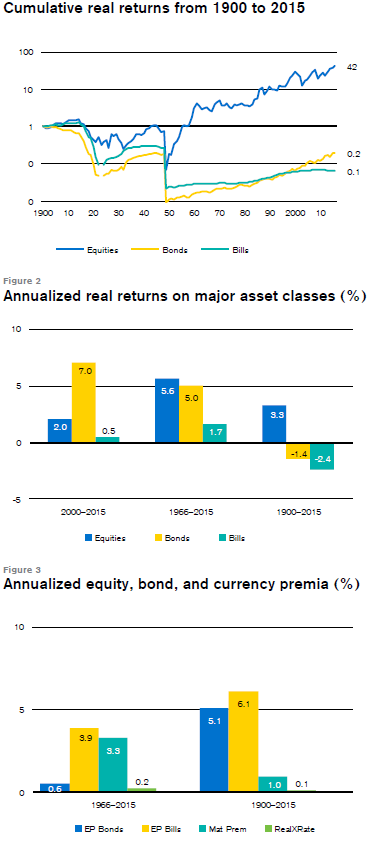
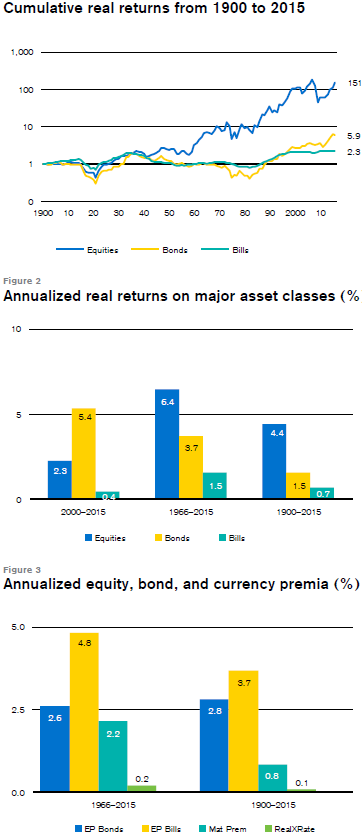
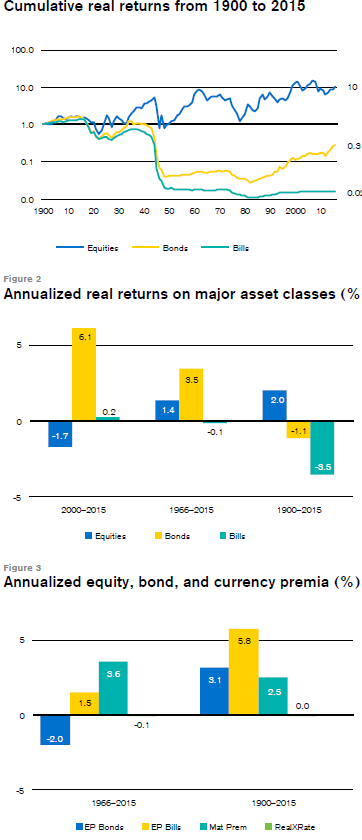
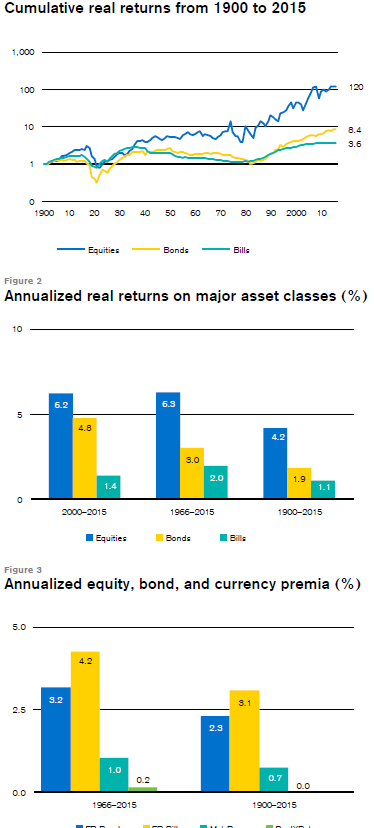
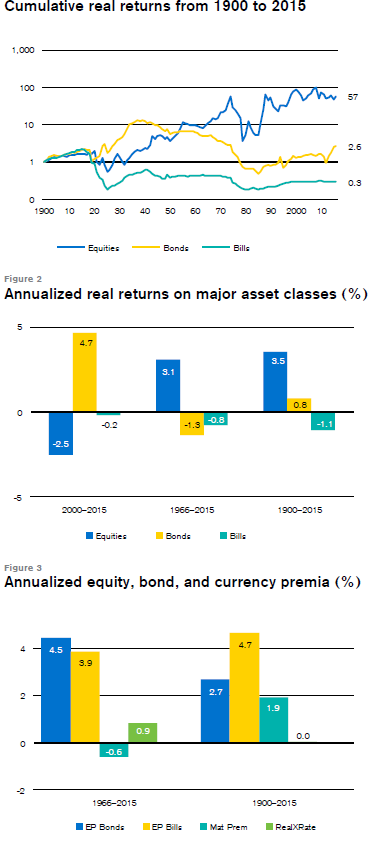
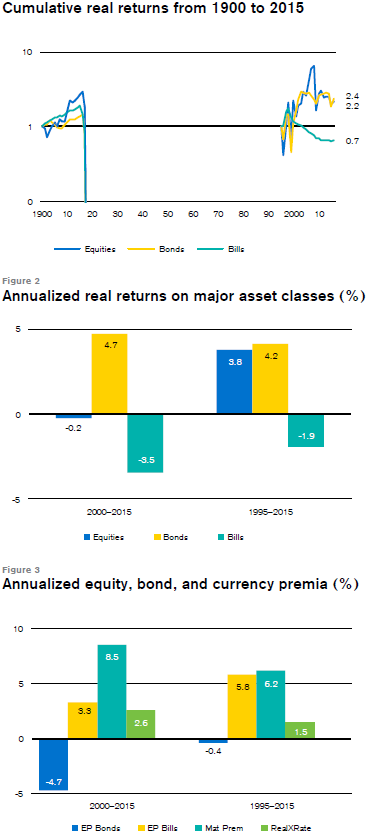
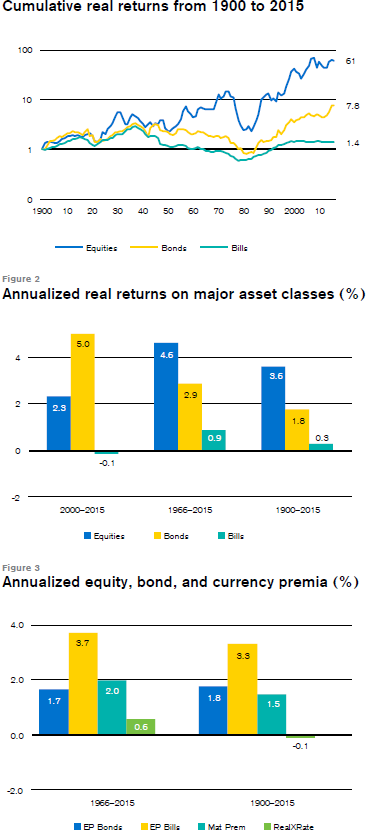
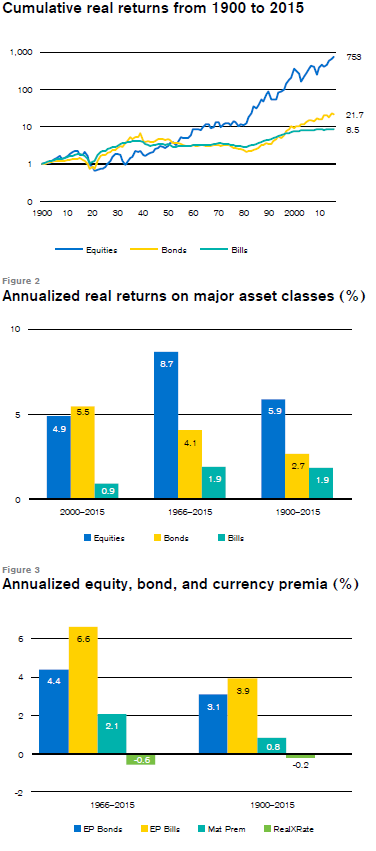
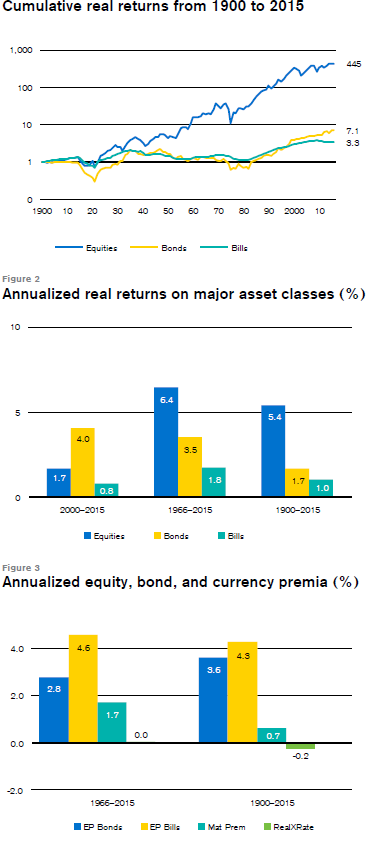
להלן נתונים על התשואות שנתיות הריאליות הממוצעות של מדינות מבחרות ב 3 תקופות שנותן לנו המחקר של קרדיט סוויס:

להלן כמה מסקנות שלי מהטבלה:

מניות
הן בתקופה של 1900-1966 והן בתקופה של 1966-2000 המניות הניבו תשואה ראלית גבוהה של כ 5-7 אחוזים לשנה מחד ולעומת זאת מאז שנת 2000 התשואות ירדו דרסטית.
התשואות של… דרום אפריקה וקצת גם אוסטרליה עקביות בגבהם היחסי והמוחלט בתקופות אלה. שווה מחקר מעמיק ספציפי.
אין מתאם בין מדינות שהובילו בין השנים 1900-1966 לבין אלה שהובילו בשנים ב 1966-1999
יש מתאם נמוך (0.34) בין מניות שהובילו בשנים 1966-1999 לשנים 2000-2015
בשנים 1900-1966 היה מתאם גבוה של 0.75 בין תשואות המניות לתשואות האגחים, בשנים 1966-1999 המתאם ירד ל 0.26 בלבד ובשנים 2000-2015 המתאם הפך לשלילי 0.13 (שזה גם אפסי)

אגח
בשנים 1900-1966 האגחים הניבו תשואה נמוכה מאוד ואף שלילית ריאלית ואולם בשנים 1966-1999 וגם בשנים 2000-2015 הניבו תשואה גבוהה יחסית של 4-5 אחוז ריאלית.


כל העולם
העולם למעט ארצות הברית
ארצות הברית
אירופה
אוסטרליה


אוסטריה
בלגיה

קנדה

סין


דנמרק


פינלנד

צרפת


גרמניה

אירלנד

איטליה

יפן

הולנד

ניו זילנד

נורבגיה
פורטוגל
רוסיה
דרום אפריקה
ספרד
שבדיה
שוויץ
אנגליה


השפעת הרבית על שוק המניות

המאמר מבוסס על מאמר שפורסם ב Credit Suisse Global Investment Returns Yearbook 2016

נתחיל עם להסתכל על הרביות הרשמיות בארה"ב מאז הוקם הפד:

בגדול ניתן לראות שמשנות ה 20 עד כעט 1950 הרבית ירדה באופן רצוף, מאז ועד תחילת שנות ה 80 הרבית עלתה ומאז תחילת שנות ה 80 עד היום הרבית יורדת.
לצורך העניין נגדיר סביבת רבית עולה או יורדת לפי הפעולה האחרונה שהנגיד עשה : אם הפעולה האקטיבית האחרונה היא העלאת רבית אז נגדיר רבית עולה (תחילת התקופה מסומנת בנקודות צהובות) ואם הפעולה האחרונה הורדת רבית נגדיר את התקופה כרבית יורדת (מסומן כנקודות ירוקות).
ב 100 השנים האחרונות היו כ 11 סבבים של עליות וירידות רבית כך שכל תקופה נמשכת בממוצע קצת פחות מ  5 שנים.

אותו הדבר סומן עבור אנגליה (מצ"ב):

מעניין לראות את השפעת השינוי ברבית בארה"ב ובנאגליה.
בארה"ב זה קרה בממוצע 2.1 פעמים בשנה ובאנגליה 3.7 פעמים בשנה:


כצפוי, העלאת רבית מורידה את המניות והורדת רבית מעלה אותם, כך גם לאיגרות חוב ומטבעות אולם השינויים לא מהותיים (היות ובד"ב הפעולה צפויה מראש).

להלן מה קורה לפני העלאת רבית ולאחריה בשוק המניות:

וכנ"ל בשוק האגח:


הגרף הכי חשוב מצ"ב. מה קורה במניות אג"ח ומטבעות בתקופות של עליות רבית, ירידות רבית וממוצע של הכל:

מניות: ניכר שההבדל כאן הוא הכימ מובהק ב 2 המדינות. שינויים במדיניות הרבית משפיעות עליהם באופן מובהק !
איגרות חוב: בעוד שבארה"ב באופן לא מפתיע השפעת הרבית מובהקת מאוד על איגרות החוב, באנגליה לא היתה השפעה מובהקת.
במטח התוצאה מפתיעה (אותי): באנגליה באופן טבעי אחרי עליית רבית המטבע מתחזק ולהיפך אבל בארה"ב זה עובד הפוך לגמרי ולי לא ברורה הסיבה.

מעניין לראות את התנהגות הסקטורים בארה"ב:


ניתן לראות בגרף שאם צופים עליית רבית כדאי להשקיע בבריאות ואנרגיה בעוד שבירידת רבית כדאי להשקיע בצריכה ומסחר.

הדבר האחרון זה השפעת עליית רבית על סחורות שונות שנתיים אחרי העלאת האבית הראשונה:


כח העבודה במגוון מדינות

להלן גרף של כח העבודה במגוון מדינות


יפן - הקו התחתון - ניתן לראות שהוא מתדרדר ברציפות מתחילת שנות ה 70
שווקים מתעוררים באסיה למעט סין - נראה עם הפוטנציאל גבוה - אין שם ירידות
הודו - כנ"ל, השיפוע הכי חזק ולכן הפוטנציאל הרב ביותר
סין - הגיע לשיא בערך ב 2010 ומכאן היא מתדרדרת
ברזיל - תגיע לשיא קצת אחרי 2020 ומשם תתדרדר

יום חמישי, 18 באוגוסט 2016

ימי פומפיי האחרונים

להלן קישור לכתבה המקורית

סגור חלון

ימי פומפיי האחרונים

התנהלות שוק ההון כיום שקולה למסיבת טבע המונית למרגלות הר געש פעיל, ויותר מדי משקיעים מחפשים "לעשות קופה" זה נחמד ויש מה לספר לחברים - אבל אם הר הגעש יתפרץ, לא יישאר אף אחד שיוכל לספר

לירון זיידין
  
28/7/16
"כזה הוא הווזוב! ודברים מעין אלה מתרחשים בו מדי שנה. אך כל ההתפרצויות שאירעו מאז, גם אם נצרף את כולן יחדיו, הן כאין וכאפס בהשוואה למה שאירע בתקופה שאנו עוסקים בה. יום נהפך ללילה, אור נהפך לחושך. כמות בל תתואר של אבק ואפר נפלטה מתוך ההר, הציפה את היבשה, את הים והאוויר, וקברה תחתיה שתי ערים שלמות - את הרקולנאום ופומפיי, בזמן שתושביהן ישבו באמפיתיאטרון". זהו הציטוט הפותח את ספרו של אדוארד ליטון "ימי פומפיי האחרונים", המתאר את התפרצות הר הגעש וזוב, בשנת 79 לספירה, אשר מחקה את העיר פומפיי על כל יושביה.הספר, המבוסס על ממצאים ארכיאולוגיים שנתגלו בסמוך לעיר נאפולי, מבקש לתאר את חיי תושבי העיר פומפיי בימיהם האחרונים שלפני התפרצות הר הגעש, בעודם חיים להם את חייהם בשלווה, בשאננות וללא כל דאגה, בבחינת היום היה טוב ויהיה גם מחר, בעוד שבסמוך אליהם נמצא הר געש שעלול להתפרץ בכל רגע. מאז שיצא הספר בשנת 1834, המונח ימי פומפיי האחרונים מתאר את החגיגות שמתרחשות ממש לפני קרות האסון.
שוק ההון כפומפיי
כשהתיישבתי לכתוב את הטור השבוע התכוונתי להעלות רעיונות השקעה ברחבי העולם. שיחת טלפון שקיבלתי שינתה את דעתי. בצד השני של הקו, שאל אותי חבר קרוב היכן הוא יכול להשקיע את כספו בשנה הקרובה, כך שהוא ישיא תשואה של כ-10% בשנה, "ככה בקטנה" זרק, שכן הוא ואשתו מחפשים לקנות דירה, וגם יש כבר ילדה. אני חייב להודות שהופתעתי, אבל אז הוא אמר ש"שמע מחברים", שכל מי שמחובר למחשב והוא בעל היגיון בריא ושכל ישר, יכול להשיא בקלות תשואה כזו בשנה.
לבסוף, ציין, כמובן, כי הוא צריך שהכסף יהיה נזיל, אם סוף סוף ימצאו כבר דירה. ואולם, הכי חשוב, הוא הדגיש ואמר, זה לא להפסיד כלל, ולשם כך הוא אפילו יהיה מוכן להתפשר ולחפש השקעות סולידיות, המשיאות תשואה של 5% בלבד בשנה.
שיחת הטלפון הזו הבהירה לי עד כמה המצב בשוק ההון עגום ואף מסוכן. אם הלקוחות מצפים למינימום 5% תשואה, הרי שמנהלי ההשקעות צריכים לחפש דרך להשיא 5% תשואה. במצב השוק הנוכחי לא ניתן להשיא תשואה של 5% בשנה, ובוודאי לא כאשר מגדירים מראש שההשקעות הן לשנה בלבד, ולא לתקופה ארוכה יותר. עם כל הכבוד, מי שטוען אחרת הוא לא פחות משרלטן. החיפוש אחר תשואות בכל מחיר, יחד עם סביבת הריבית הנמוכה, הם שני גורמים המובילים לביצוע של השקעות בסיכון גבוה.
תשואה בכל מחיר?
המרדף אחר תשואה מהירה בכל מחיר מוביל לכך שהשקעות רבות מתבצעות בלי בדיקה מקיפה ומספקת. דומה כי די בכך שהתשואה המוצעת גבוהה כדי להשקיע במוצר. רק לאחרונה, גישה זו באה לידי ביטוי בפרשת חברת אורבנקורפ הקנדית. באותו מקרה, ביקשה החברה הקנדית להנפיק איגרות חוב בישראל, והציעה תשואה מעט יותר גבוהה ממה שהיה נהוג בשוק. כפי שאתם יכולים לנחש, הביקוש לאג"ח נסק לגבהים. הצרה היא - וזהו החטא הקדמון - שהתשואה הגבוהה גרמה לכך שהמשקיעים לא בחנו באופן מעמיק את המנפיק, ולאחר כ-4 חודשים הגיעו ההפסדים.
המצער בפרשת אורבנקורפ הוא שמספיק היה לקרוא קצת על החברה בעיתונות הקנדית, כדי להבין שתשואה גבוהה לא מגיעה נטולת סיכון גבוה. הבעיה העיקרית בתחום של נכסי סיכון היא שיש הרבה כסף פנוי, ומעט נכסים ראויים להשקעה. אפשר להמשיל את המצב להרבה זאבים אשר נלחמים על מעט אנטילופות. מצב זה מייצר עודף ביקוש, המוביל לניפוח של מחירים.
המצב בא לידי ביטוי ביתר שאת בתחום ההשקעות בחוב של חברות בקשיים - Distressed Debt. בתחום זה קיימות קרנות השקעה שמטרתן להשקיע באיגרות חוב של חברות הנמצאות בקשיים, כך שאיגרות החוב מציעות תשואה גבוהה מאוד (לרוב מעל 10%), ומנגד הסיכון בפרופיל השקעה זה גבוה יחסית.
כיום, הקרנות הללו מנהלות למעלה מ-160 מיליארד דולר, אך הבעיה היא שסך האשראי הסחיר של כל החברות במצוקה, שבהן ניתן להשקיע, עומד על פחות מ-140 מיליארד דולר. המצב הזה יוצר עודף ביקוש, וממש כמו בתחום הנדל"ן, כשיש 16 זוגות שרוצים לקנות דירה, אבל רק 13 דירות פנויות, המחיר יעלה, כי אף זוג לא ירצה להיות זה שנשאר בלי דירה.
לא העכבר אלא החור גנב
משפט מפורסם מהתלמוד אומר שאם יש חור בקיר, אל תאשים את העכבר שנכנס, כי החור אשם. בשנים האחרונות מאשימים משקיעים וכלכלנים רבים את הבנקים המרכזיים שהריבית הנמוכה היא "החור שבקיר", המנפח את הבועות ומווסת את ההשקעות בצורה מעוותת שמגדילה סיכון.
אולם האם הבנקים המרכזיים אשמים בניסיון שלהם להאיץ את הכלכלה באמצעות ריבית נמוכה? ומי בדיוק מכריח את המשקיעים ללכת ולחפש הרפתקאות בנכסים מסוכנים?
החור במקרה שלנו זו לא הריבית הנמוכה, זו תאוות הבצע, והיא תמיד הייתה בשוק ההשקעות, וככל הנראה לעולם תהיה. ההונאה של ברנרד מיידוף לא התחילה בזמן שהריביות היו נמוכות, נהפוך הוא. כשמיידוף הקים את הקרן שלו הריבית בשוק הייתה מעל 5%. האם גם בבועה של מיידוף אשמים הבנקים המרכזיים? מי שמשקיע בנכסים מסוכנים שבהם הוא יכול להפסיד את כספו הוא זה שמנפח את הבועה, ולא הבנקים המרכזיים.
רבות נכתב בטור זה על כך שצריך להתאים את אופק ההשקעה לסביבה הכלכלית הקיימת, אחרת הסיכונים יעלו על התועלות. בינואר נכתב בטור זה על הסיכונים באיגרות החוב הפיננסיות מסוג קוקו, ומאז הן איבדו כ-10% מערכן. האם הייתה פה משום נבואה? ממש לא. הנבואה חדלה עם חורבן בית שני. יש פה עבודה סיזיפית והימנעות מסיכון. הכי פשוט לטוס ללאס וגאס ולשים ברולטה הכול על האדום, יש סיכוי של כמעט 50% להרוויח, וסיכוי של קצת יותר מ-50% להפסיד. אבל צריך לדעת שאותו ההיגיון פועל גם בשוק ההון. כאשר משקיעים בנכסים המשיאים תשואה גבוהה מהרגיל, צריך לבחון את הסיכונים ולא רק את התשואה העודפת.
זהירות לא תוביל להפסדים
ישנם לא מעט סיכונים בתקופה הקרובה לשווקים, ולכן כאשר משקיעים, בעיקר באיגרות חוב, הבדיקה העיקרית צריכה להיות שהמנפיק אכן מסוגל לפרוע את מלוא החוב שהונפק. אם כן - האירועים הצפויים עלולים לייצר סטיית תקן גבוהה, אך לא לייצר הפסד קבוע לתיק ההשקעות במידה שלא נרתעים מהתנודתיות. רק בשבוע החולף פורסם בעיתון הצרפתי לה מונד, כי רשות ניירות ערך הצרפתית פשטה על משרדיה של חברת החשמל הצרפתית EDF. החשדות, כפי שהתפרסמו, הן שהחברה הונתה את משקיעיה, והחל משנת 2013 הציגה בדוחותיה הכספיים נתונים לא מדויקים.
כאשר רשות ניירות ערך פושטת על משרדים של חברה, זה לרוב מגיע לאחר חקירה ממושכת, באמצעים גלויים וסמויים, לאחר קבלת צו מבית משפט. עדיין לא ידוע לאן תתפתח החקירה - אבל האם בסביבת תשואות שאינה מפצה - הסיכון באמת שווה את החשיפה לחברה?
הר וזוב לפני התפרצות
בשנה החולפת אני נתקל ביותר מדי משקיעים שלא מחפשים להשקיע בחברות או לרכוש איגרות חוב כדי להשיא תשואה שוטפת - אלא מחפשים לעשות קופה. חלקם מחפשים לקנות כדי למכור למישהו אחר במחיר גבוה יותר.
ומה יקרה כשנגיע לקונה האחרון? מי יקנה אז? מה יקרה כשהמוזיקה תיפסק במשחק הכיסאות המוזיקליים? בתקופה הקרובה יש לא מעט סיכונים בפתח, ובהם: ההפיכה הכושלת נגד ארדואן בטורקיה עלולה להוביל לכך שארדואן ימכור נפט של דאעש דרך טורקיה. המהלך עלול להוביל לירידה נוספת במחיר הנפט מה שיוביל לקשיים מהותיים בכל ענף הסחורות. בחודש אוקטובר תתקיים באיטליה הצבעה על שינוי החוקה שמטרתה העברת יותר סמכויות לממשלה. המתנגדים לשינוי בחוקה קוראים בגלוי תיגר על ממשלתו של מתאו רנזי. לזה ניתן להוסיף את הבחירות בארה"ב ב-8 בנובמבר, ועוד דוגמאות רבות נוספות. בשלושים השנים שקדמו למשבר של 1929, שוק המניות האמריקאי עלה פי שמונה לערך. בשלושים השנים האחרונות, שוק המניות האמריקאי עלה פי 25. כשהסיכונים נמצאים מעבר לפינה, והם לא באים לידי ביטוי בהתייחסות של המשקיעים לשוק, כדאי לוודא שאנחנו לא נמצאים בקרבת הר הגעש כשהוא יתפרץ.

יום שישי, 1 ביולי 2016

What the ‘single best stock-market predictor’ is saying now

להלן קישור לכתבה המקורית


יום שלישי, 14 ביוני 2016

משקיעים בבורסה 'לטווח הארוך'? תתרגלו לעולם הולך נגדכם -"הגענו סוף הדרך"

להלן קישור למאמר המקורי

אלכס זבז'ינסקי ממיטב דש במאמר ל-Bizportal על הסיטואציה הנוכחית בעולם ההשקעות

"הנתונים בדבר התשואות שהושגו בעבר, אינם מהווים כל אינדיקציה לגבי התשואות שיושגו בעתיד", כך מתחיל גילוי נאות במצגות בנושא ההשקעות. כעת, אמירה משפטית זו יכולה להתפרש גם כמתן תחזית די מדויקת.


מדברים היום רבות על התשואה הזניחה שהמשקיעים יוכלו להשיג בעתיד מחלקו של התיק שמורכב מהאג"ח והפיקדונות. הריבית בעולם המפותח נמצאת בשפל וגם התשואות באג"ח הממשלתיות, אשר בחלק מהמדינות מציעות תשואה אפסית או אף שלילית לטווחים של עד עשר שנים. גם באג"ח החברות המשקיעים מסתפקים היום בתשואה ריאלית לפדיון הנמוכה בכ-50% מהתשואה הממוצעת בשני העשורים האחרונים.

צריכים לזכור שהתשואה הגבוהה ממנה נהנו המשקיעים מרכיב האג"ח בתיק בשלושים השנים האחרונות הניבו רווחי הון שהיו תוצאה של הירידה באינפלציה ובריבית. כעת, לפי כל הדעות, הגענו לסוף הדרך – מחזיקי האג"ח יסתפקו בתשואה שוטפת זניחה כאשר רווחי הון מאיימים להפוך להפסדים עם עלייה בתשואות האג"ח.

הבעיה היא שגם המניות לא יצליחו ככל הנראה להשיג את התשואות אליהן התרגלו המשקיעים בעשורים האחרונים. האשם בכך לא טמון בצמיחה הכלכלית הנמוכה השוררת כעת בעולם, או לפחות בעיקר לא בה. הכוחות שסייעו למניות להניב תשואה ריאלית שנתית ממוצעת של כ-7% מאז אמצע שנות השמונים בשוקי המניות המערביים פשוט עומדים לפוג.

על אילו כוחות מדובר?
קודם כל, אותה הירידה ארוכת שנים באינפלציה ובריבית תמכה לאורך כל הדרך לא רק באג"ח אלא גם במניות. בתקופה של אינפלציה גבוהה עד אמצע שנות ה-80 בארה"ב, המניות נסחרו במכפיל רווח ממוצע של כ-9, לעומת המכפיל הממוצע 18 מאז ועד היום. האינפלציה הגבוהה פוגעת במניות בשתי הדרכים. היא מורידה את רווחיות החברות שבדרך כלל לא מצליחות לגלגל את כל ההתייקרויות בעלויות אל הצרכן. כמו כן, בתקופה של אינפלציה גבוהה, האלטרנטיבה האג"חית נראית אטרקטיבית בזכות הריביות הנומינאליות הגבוהות. בשל כך המשקיעים מוכנים לקנות מניות במחירים נמוכים יותר, כדי להגביר אטרקטיביות ביחס לאג"ח.

מעבר לעלייה במכפילים, הורדת הריבית לאורך שני העשורים האחרונים הוזילה את עלויות המימון של החברות וגרמה לעלייה בערך התקבולים העתידיים שלהן, מה שהסתכם בסוף בעליית שווי מניותיהן. עידן זה נגמר. מעתה המניות לא יקבלו תמיכה מהמשך הוזלת הריבית והאינפלציה.

תהליך נוסף שתמך בחברות ובמניותיהן היה עליית כוחן של המדינות המתפתחות. המדינות המתפתחות סייעו לעליית שווי החברות בשני המישורים. ראשית, עליית מעמד הביניים וצורכי השקעה מוגברים של המדינות המתפתחות היו מקור לרווחים ניכרים לחברות המערביות שסיפקו למדינות המתפתחות את המוצרים והשירותים להם היו זקוקות.

במישור השני, הצטרפות כוח עבודה במדינות המתפתחות לשרשרת הייצור העולמית הוזילה עלויות הייצור של החברות המערביות והובילה לעלייה ברווחים. מיליוני כפריים מסין שעברו לעבוד בתעשייה ומיליונים רבים של העובדים שהיו מאחורי מסך הברזל הצטרפו לכוח העבודה העולמי. גם במישור זה המצב משתנה. העובדים הזולים במדינות המתפתחות כבר לא כל כך זולים. כמובן שעדיין אפשר למצוא מדינות עניות שיספקו כוח עבודה זול, אך המהלך הגדול מאחורינו.

בנוסף, במדינות מתפתחות עצמן קמו מתחרים חזקים מאוד לחברות המערביות בכל התחומים אשר נוגסים ברווחיות שלהן. הקונצרנים התעשייתיים מהמדינות המתפתחות מתאפיינים ביעילות גבוהה ובאסטרטגיית נתח שוק על חשבון הרווחים. החיים הקלים של החברות ממערב של גריפת רווחים גבוהים באמצעות הגדלת שורת הכנסות והקטנת שורת ההוצאות מעלייתן של המדינות המתפתחות נגמרו.

האויב: הטכנולוגיה
כוח נוסף שמאיים על רווחיות המגזר העסקי ומתעצם במיוחד בשנים האחרונות צומח מהמהפכה הטכנולוגית. המתחרים החדשים נולדים כחברות סטארט-אפ קטנות שבמהירות בזק הופכות למתחרים/מחסלים של חברות ענק ותיקות בתחומים שונים. חברת הצילום קודאק, בלוקבאסטר, נוקיה, הוצאות לאור, חברות התקליטים, חברות התקשורת ועוד רבות אחרות יכולות לספר את הסיפור של המהפכה הטכנולוגית ששינתה פניה של תעשייה.

השינויים הטכנולוגיים תמיד מלווים בירידה חדה ברווחיות החברות, והנהנה העיקרי בדרך כלל הנו הצרכן. אולם, מניות הסקטורים המסורתיים שמותקפים ע"י המתחרים החדשים והזריזים בדרך כלל סובלות מירידות חדות. אפשר לתאר כדוגמה את מניות הבנקים אשר בנוסף לדרישות הרגולטוריות סובלות מהאיומים הבאים מתעשיית ה-Fintech המתפתחת במהירות. איום נוסף על החברות המסורתיות מהתפתחות הטכנולוגית נובע מהקמת פלטפורמות כגון Amazon, Alibaba וכו' שמאפשרות לאלפי עסקים קטנים ובינוניים להתחרות בחברות המסורתיות בכל התחומים ובכל האזורים.

תחרות מצד הטכנולוגיה מייצרת מנצחים בודדים והרבה קורבנות בדרך. מבחינת שוק המניות זאת כנראה לא תופעה חיובית כל כך שעשויה לגרום לעלייה בסיכון של השקעה במניות כאפיק בשעה שהפיצוי על אותה עלייה בסיכון לא מספק.

אם לא די באיומים שכבר צוינו, גם בתחום המיסוי התמונה הולכת להשתנות לרעת רווחיות החברות. בעשורים האחרונים הממשלות ניהלו מדיניות אקטיבית שהורדת רף המס למגזר העסקי כדי להגביר את האטרקטיביות לחברות גלובליות. כעת, הלכי רוח השתנו. הממשלות נמצאות בגירעונות גדולים ומחפשות מקורות מימון. לא רק שהמגמה של ירידה במס' החברות צפוי להיבלם ואולי אף להתהפך, אלא שהממשלות "מחפשות" את החברות שניצלו פרצות שונות כדי לשלם פחות מס. הצעדים הללו טובים לקופה הציבורית וצודקים ככל שיהיו בסופו של דבר יפגעו ברווחיות החברות.

ברבעונים האחרונים נרשמה ירידה ברווחיות החברות המערביות. סיבות נקודתיות וזמניות הוצגו כהסבר לתופעה. יתכן מאוד שהסיבות לירידה ברווחיות לא כל כך זמניות, אלא מבניות ומקיפות הרבה יותר. המניות כאפיק המשקף רווחיות המגזר העסקי צפוי להיות מושפע משינוי המגמות הכלכליות, הטכנולוגיות והרגולטוריות. נגמר העידן שהטיב עם האפיק. מרבית ההשפעות העתידיות צפויות להיות שליליות ביחס למה התרגלו המשקיעים בעבר. לכן, גם מאפיק זה, כמו מאג"ח, צריכים להנמיך ציפיות.

יום שבת, 9 באפריל 2016

מה אומרים לנו מדדי הבנקים ?

להלן קישור למאמר המקורי שכתבתי

מה אומרים לנו מדדי הבנקים ?

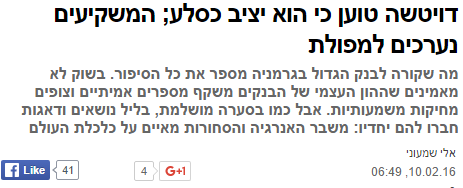
לפני כחודשיים, בעיצומם של אחד מימי הירידות החדות בשווקים היתה הכתבה הבאה בכלכליסט:


מאז, מחיר הנפט עלה והשווקים ובעיקר האמריקאים תיקנו משמעותית.
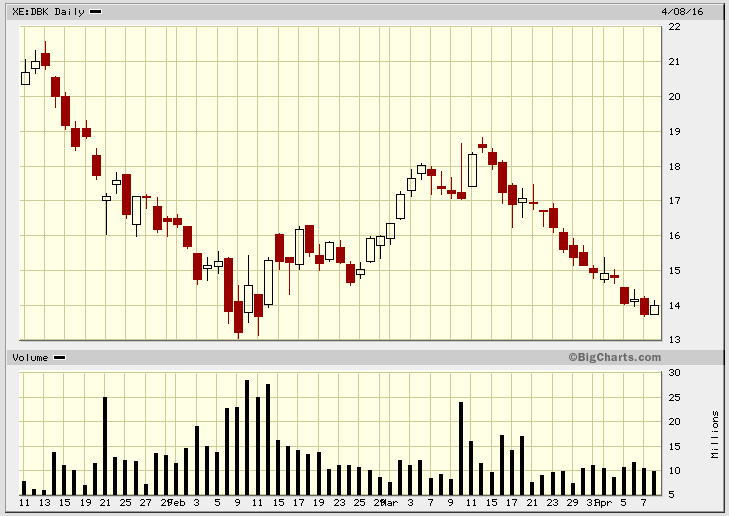
עניין אותי לבדוק מה קרה מאז למניית דויטשה בנק/
הופתעתי לראות שהמניה נמצאת באותו שפל שהיתה באותו חודש פבואר:


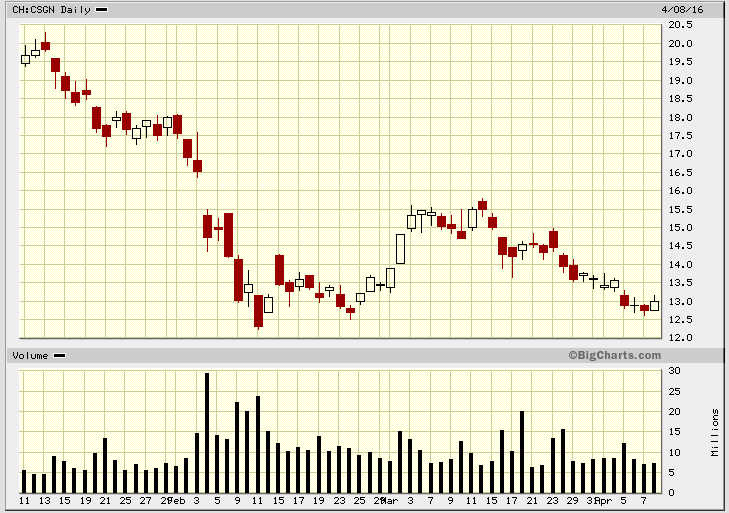
בדקתי מה קורה בבנק אירופי גדול אחר (הפעם גרף של שנה) -  קרדיט סוויס ומסתבר שגם הוא הוא חזר לשפל של לפני חודשיים:

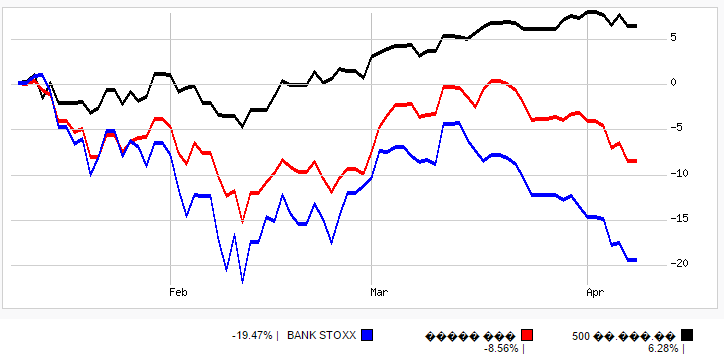
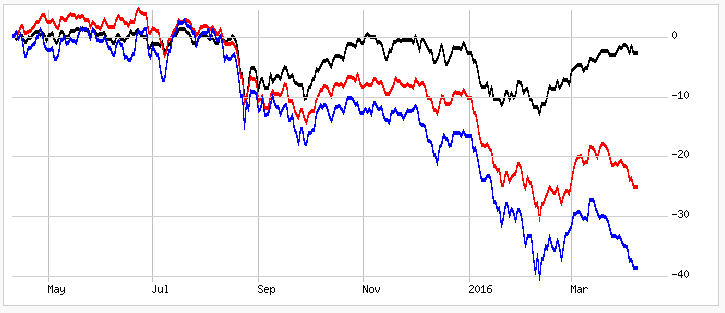
כאן הבנתי שהעסק לא מקרי וניסיתי לראות מה קרה במדדי הבנקים האירופי (בכחול), האמריקאי (באדום) בהשוואה ל S&P500 (בשחור) ב 3 החודשים האחרונים.


הסתבר שלמרות ההתאוששות המרשימה של ה S&P500 מדדי הבנקים הן האמריקאי והן האירופי - לא כל כך התאוששו.

כאשר הרחבתי את הפריזמה לתקופה של שנה גיליתי שהנתקות בין מדדי הבנקים ל S&P500 היא לא מגמה חדשה כלל:


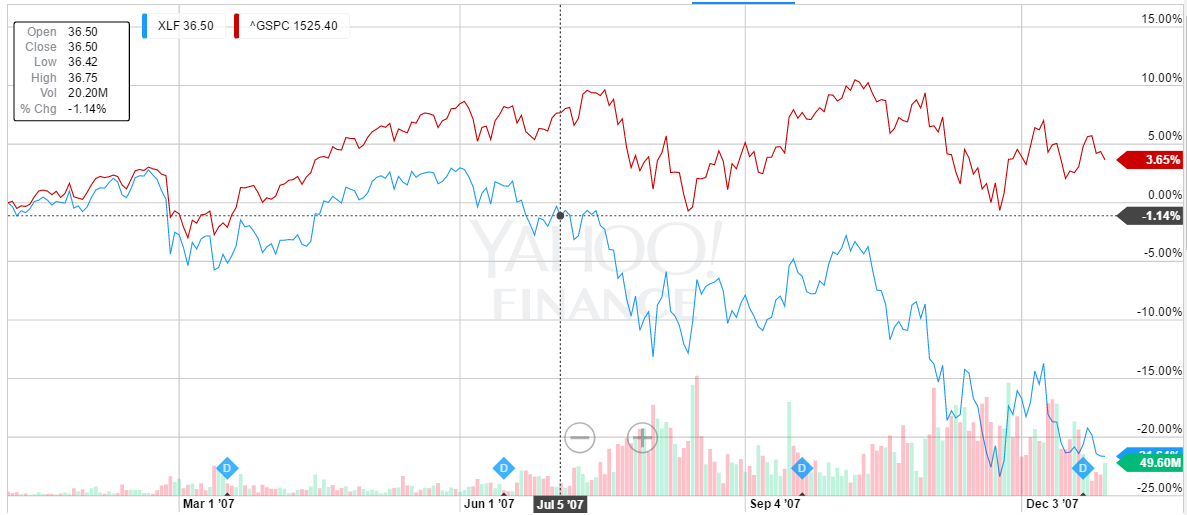
והבעיה של הגרף הזה שהוא קצת הזכיר לי נשכחות. להלן הגרף המשוואה בין מדד ה S&P500 לבין מדד הפיננסים בשנת 2007 (שקדמה ל 2008 הנודעה):


למעשה, למעט המקרה של 2007 אני לא זוכר סתירה כל כך מהותית בין מה שאומר מדד ה S&P500 (מגמת דשדוש ב 2 המקרים) לבין מה /אומרים מדדי הפיננסים (חשש למשבר).

ועכשיו אני חוזר לכותרת:  מה אומרים לנו מדדי הבנקים ?

אפשרות אחת היא שהם אומרים שרווחיותם נפגעת מאוד מהרבית האפסית / שלילית והיות שטוענים שהדבר צפוי להימשך זמן רב - זה יגרום לירידה ברווחיהם לאורך זמן מה שבא לידי ביטוי בביצועי המניות.

אפשרות שניה היא שמאזני הבנקים בעיתיים (ולא חסרות בעיות םוטנציאליות מכיוון הסחורות / סין / אירופה) ושבדומה ל 2007 - מדדי הבנקים מאותתים משהוא שהשוק עוד לא מבין.